
Our Work
活動内容
調査研究・情報提供
非営利法人の運営効率化や制度改善に関する調査研究を実施し、学術論文や調査報告書の公表、セミナーなどで成果を社会に発信します。
公益法人設立支援
公益法人の設立を検討している団体に対し、設立趣旨の整理から定款作成、公益認定申請まで設立プロセス全体をサポートします。
バックオフィスのAI活用支援
AI技術を活用した事務処理の効率化や業務自動化を支援し、社会課題解決に向けた法人運営の生産性向上と働き方改革の実現をサポートします。
Officers
役員一覧
| 理事長 |  堀田和宏 近畿大学名誉教授 |
| 特別顧問 | 藤井 秀樹 京都大学名誉教授・金沢学院大学副理事長・副学長 |
| 専務理事 | 桑波田 直人 全国非営利法人協会専務取締役 |
| 常務理事 | 高野 恭至 全国非営利法人協会常務取締役 |
| 監事 | 上松 公雄 大原大学院大学教授 |
| 評議員 | 宮内 章 全国非営利法人協会代表取締役 |
| 評議員 | 出口 正之 内閣府公益認定等委員会元常勤委員 |
| 評議員 | 山下 雄次 税理士 |
History
沿革
オンラインメディア「非営利海外事情」を開設
海外の民間公益活動を巡る最新動向を伝えるオンラインメディアとして「非営利海外事情」をnote上に開設しました。
AIチャットボット「全国公益AIナビ」リリース
国内初の公益法人設立特化のAIチャットボット「全国公益AIナビ」をリリースしました。
公式ウェブサイト設置
一般財団法人全国公益支援財団の公式ウェブサイトを開設し、活動内容や役員情報、コラムなどの情報発信を開始いたしました。
設立登記
株式会社全国非営利法人協会(全国公益法人協会)の出捐を受けて、一般財団法人全国公益支援財団として設立登記を完了いたしました。
Column
コラム
チラシに書いてあれば足りるのか――寄付者の理解と使途指定の説明責任
寄付の使途は、募集のチラシに書いた文言だけで決まるわけではありません。寄付者の理解は、法人の名前や歴史、募集の現場が作る印象の全体から生まれます。ある遺児支援の財団で起きた寄付辞退の報道を手がかりに、使途を誤認させない配慮、寄付者と合意した使途の遵守、使ったことの説明という3つの責任を整理しました。 2026年10月末、ある新聞が一つの騒動を報じました。半世紀以上にわたって遺児の進学を支えてきた一般財団法人の街頭募金をめぐり、「募金の半分はアフリカ支援へ」という情報がSNSで広まったというものです。X の投稿には50万回表示されたものがあり、同じ趣旨の動画は100万回を超えて再生されました。財団によると、6月までに寄付の辞退の申し出が累計14件、「詐欺じゃないのか」といった意見が17件寄せられています。 ところが、この情報は現在の事実ではありませんでした。財団は2016年から街頭募金の半分をアフリカの遺児の支援に充ててきましたが、2026年2月からは全額を国内の遺児の奨学金に充てています。広まったのは、過去の配分のルールでした。最初に投稿した人も、後に訂正を出しています。 SNS の誤情報の被害として片づけることもできます。けれども、寄付を募る法人の側から見ると、この出来事には考えておくべき問いがいくつも含まれています。寄付者は何を期待して募金箱にお金を入れたのか。法人はその期待にどこまで応える責任を負うのか。使途を変えるとき、何をどう説明すればよいのか。 過去の配分が現在のことのように広まった理由 過去の情報が現在の事実として広まったのは、法人の側と拡散した側の両方に要因がありました。 法人の側では、過去の配分を説明したページが残っていました。財団の広報担当者は取材に対し、過去のホームページの情報が現在も適用されているような誤解を生んだと説明しています。財団はその後、使途の変更を改めて告知し、過去の情報には、2016年から2025年までの配分であるという注釈を加えました。 拡散した側の発端は、一人の投稿でした。投稿者は春の街頭募金を伝えるニュースを見て財団のサイトを調べ、そこにあった過去のルールを今のものとして紹介しました。使途が変わっていたことを知ったのは、その後です。同じ春の募金について、地方紙は寄付が国内の遺児の支援に充てられると報じていました。 もっとも、筆者が注目するのは、誤情報そのものより、その後に寄せられた反応のほうです。「私が募金箱に入れたお金が日本の遺児家庭に届いていない」という声が上がりました。過去の話だと分かった後も、この反応が示した寄付者の期待は消えません。2025年秋までの募金には、実際に半分を海外の遺児に充てるルールが適用されていたからです。 その財団はなぜ海外の遺児を支援していたのか アフリカの遺児の支援は、法律上の義務ではなく、法人が選んだ事業です。 財団の説明によれば、きっかけは阪神・淡路大震災で親を亡くした子どもたちの提案でした。自分たちが受けた恩を、世界で最も苦しんでいる子どもたちを助けることで返したい、という申し出です。財団は2003年にウガンダに遺児の支援拠点を設け、2014年からはサブサハラ・アフリカ49か国の遺児を世界の大学へ送り出す留学支援を始めました。 国内外の遺児を支えるという判断は、法人が自ら下す事業上の選択であり、法人の自治に属します。SNS には「外国人に金を配るな」という反応もありましたが、ここで問題にしているのは、どの国の子どもを支えるかではありません。 問われるのは、その選択をどの財源でまかない、寄付者にどう示したかです。国内の遺児の支援には、2025年度に新たに3,217人から申請があり、給付できたのは1,878人でした。報道によれば、資金不足などのため約4割が支援を受けられなかったといいます。限られた寄付をどう配分するかは、寄付者に説明すべき経営判断そのものです。 チラシに書いてあれば足りるのか――名前と現場がつくる寄付者の理解 寄付者がどう理解したかは、チラシの文言だけでなく、法人の名前や歴史、募集の現場から受ける印象の全体で決まります。 財団は2025年秋まで、寄付を国内とアフリカの遺児の奨学金に半分ずつ充てることを、チラシやサイトで示していました。約10年にわたって表示を続けており、隠していたわけではありません。それでも、半世紀以上にわたって国内の遺児を支えてきた歴史があり、街頭では国内の奨学生自身が募金箱を持って呼びかけます。そうした場面に立ち会った人が、国内の遺児の進学のためと受け取るのは自然なことです。街頭募金の寄付者は短い時間で判断し、チラシを読み込むとは限りません。 チラシの文言だけでは、現場で生まれる印象を打ち消しきれないことがあります。この考え方には、広告の世界に参考になる物差しがあります。消費者庁は、商品の広告の注意書き(打消し表示)について、次のように整理しています(「打消し表示に関する表示方法及び表示内容に関する留意点」2018年6月)。 強調表示から一般消費者が受ける印象が強いほど、それに対する打消し表示はより明瞭に行う必要がある 同じ留意点は、駅のポスターのように離れた場所から目にする表示物なら、実際に目にする状況に合った文字の大きさが要るとも述べています。景品表示法は事業者の商品・サービスの取引を対象とする法律で、寄付の勧誘には適用されません。それでも、書いてあったかではなく伝わったかで判断するという考え方は、寄付の募集にもそのまま通じます。 寄付については、法律にも同じ方向の定めがあります。不当寄附勧誘防止法は、法人等が寄付を勧誘するとき、個人に使途を誤認させるおそれがないよう十分に配慮する義務を課しています(第3条第3号)。ここでいう法人等には、公益法人だけでなく、一般社団法人・一般財団法人や、代表者の定めのある任意団体も含まれます(第1条)。公益法人には、使途の誤認を招く募集を禁じる規定もあります(公益認定法第17条第3号)。 配慮義務に違反しても、罰則や寄付の取消しはありません。著しい支障が明らかな場合に限って、消費者庁長官が勧告し、従わなければ公表する仕組みです(不当寄附勧誘防止法第6条)。ただし消費者庁は、配慮義務が明記されたことで、民法上の不法行為が認められやすくなりうると説明しています。どちらの規定も、使途を書いたかどうかではなく、誤認させるおそれがあるかどうかを問うている点に目を向けておきたいところです。 使途が法人の名前や募集の現場の印象から遠いほど、説明は目立つ場所で、いくつもの手段で示す必要があります。方法は一つではありません。期待と違う使途の寄付は別の窓口で集める。募金箱や呼びかけの言葉そのものに配分を入れる。寄付者が使途を選べるようにする。特定の事業を前面に出して募るのであれば、他の事業の財源にも充てることを案内に明記する。この財団でも現在は、街頭募金を全額国内の遺児に充て、アフリカの遺児の教育支援への寄付は、使途を選べる財団の寄付窓口で受け付けています。窓口で使途を分ける方向に沿った形と言えます。 募集を別の団体やボランティアに委ねる法人は、もう一つ確認しておくことがあります。この財団の街頭募金も、学生の募金事務局が集めて財団に寄付する仕組みです。寄付者から見て、誰が募集し、誰が受け取り、誰が使うのか、問い合わせはどこにすればよいのかが分かるようにしておく。不当寄附勧誘防止法第3条第3号が、使途とあわせて、勧誘する法人等を特定できる事項を明らかにするよう求めているのは、このためです。 寄付者との約束はどこで決まるか 寄付者の期待に配慮することと、寄付者と合意した使途を守ることは、分けて考える必要があります。期待がそのまま契約上の約束になるわけではないからです。 寄付の使途には3つの層があります。寄付者が自ら使途を指定するもの、法人が募集のときに示した使途、そして法人内部の配分の方針です。3つめは法人の経営判断の領域ですが、2つめは事情が違います。寄付は民法上の贈与にあたります。寄付者が財産を無償で与える意思を示し、法人が受諾することで効力を生じる契約です(民法第549条)。募集のときに示した使途を見て寄付したのであれば、その表示が合意の内容になりうる。どこまでが合意かは、募集の文言や申込みの内容から事実として判断することになります。 合意した使途は、法的にどれほどの重さを持つのか。内閣府の FAQ は、使途の指定のある寄付の性格を3つに整理しています(問Ⅳ-3-⑦)。指定以外に使えば贈与の効力が失われる解除条件付贈与、指定どおりに使う負担が付いた負担付贈与、そして単なる使途の希望の表明です。当事者の意思がはっきりしない場合には、寄付者に解除権を認める負担付贈与と整理するのが適切な場合が多い、という見解もあります。 公益法人の場合は、これとは別に法律上の制約もあります。公益認定を受けた後に受けた寄付は、寄付者が特に定めた場合を除き、公益目的事業に使わなければなりません(公益認定法第18条)。寄付者の指定がないからといって、すべての事業に自由に使えるわけではありません。 使途を変えるとき――今後の寄付と受け取った寄付 使途を変える場面では、これから受け付ける寄付の条件を変えるのか、既に受け取った寄付の使途を変えるのかで、必要な手順がまったく違います。 これから受け付ける寄付の条件を変えるのであれば、どの寄付から新しい条件を適用するのかを明示し、変更を決めた機関と議事録を残します。基準日の決め方も説明の一部です。この財団は、2026年2月1日以降に着金した寄付から全額を国内に充てると告知しました。会計の処理としては筋の通った線引きです。ただ、寄付者が覚えているのは、着金した日ではなく、自分が募金箱にお金を入れた日のほうでしょう。募集の回や募金した日で示すほうが、寄付者には伝わりやすいと考えます。 既に受け取った寄付の使途を変えるのは、より重い判断です。内閣府の FAQ は、指定された使途の事業を廃止するような場合、まず寄付者に他の使途の指定を求めることを想定しています。意向を確認できないときに限り、寄付者の合理的な意思を推定し、機関決定を経て近い使途に用いる道を示しています。会計上は、やむを得ない事情による振替として、振替の金額と理由を注記に記載します(公益法人会計基準53項・54項)。告知と機関決定だけで変えられるわけではありません。今回の財団の変更は、これから受け付ける募金の配分を改めたもので、この場面には当たりません。 変更を告知することと、変更の理由を説明することも別の仕事です。この財団は告知の中で、高校奨学金を給付型に移したことを背景に挙げていました。申請した国内の遺児の約4割が支援を受けられていないという現状は、寄付者の判断を左右する情報です。変更の告知にあわせて、こうした理由が寄付者の目に届く形で示されていれば、受け止め方は違ったのではないかと筆者は考えます。最初に投稿した人は訂正を出した後も、誠実な説明と情報開示を求めていました。 過去の情報の扱いにも、教訓があります。情報を出していても、いつの情報かが書かれていなければ、過去の説明が現在のものとして読まれてしまいます。旧情報には適用期間を明記し、現在の情報へ案内する一文を添えておく。それだけで、今回のような誤読の多くは防げます。 使途に沿って使ったことを会計と事業報告で示す 約束どおりに使ったことは、会計と事業報告をあわせて示すことができます。 令和6年の公益法人会計基準を適用している法人であれば、使途の制約がある寄付は指定純資産の区分で収益を計上します(基準130項・131項・152項)。使ったときの費用も、財源区分別の注記で指定純資産の区分に計上します(同153項)。指定純資産は、項目ごとに期首の残高、当期の増減、期末の残高を注記します(同137項)。公益法人の指定寄附資金については、加えて受入年度別の残高と使用の見込みも注記します。 ただし、会計の表示だけで約束を果たした証明になるわけではありません。使途別の補助簿、支出の証憑、費用の配賦の基準を整え、事業の実績と照らし合わせて初めて説明として成り立ちます。公益法人会計基準を適用していない一般法人でも、使途ごとに受け入れた額と使った額を公表する意味は変わりません。 誤情報が出回ったときの初動 誤情報への備えは、平時に済ませておくものです。 日本ユニセフ協会は、協会に関するデマや誤情報を一つのページにまとめ、誤った情報と事実を並べて示しています。日本赤十字社は、2026年7月の熊本地震の2日後に、同社をかたる義援金募集メールへの注意を呼びかけました。誤解への答えが一か所にあれば、問い合わせた寄付者にも、拡散を見た第三者にも、すぐに示すことができます。 訂正の出し方にも順序があります。過去のページは消さず、冒頭に注記を置いて現在の情報へ案内する。消してしまうと、隠したと受け取られかねません。今回の財団が過去の情報に注釈を加えて対応したのは、この順序に沿ったものです。 辞退の申し出は数えることができます。しかし、誤情報を見て黙って募金箱の前を通り過ぎた人の数は、誰にも分かりません。 寄付を募る法人が点検したいこと 今回の出来事を自法人に置き換えて点検するなら、次の点から始めるとよいでしょう。 法人の名前・歴史・募集の現場から受ける印象と、実際の使途との距離 募集の表示に、どの回の募集にいつから適用するのかを書いているか 管理費や募集経費を含め、何にどれだけ充てるのかを説明しているか 目標額に届かない場合、余った場合、事業を中止した場合の扱いを、募集のときに示しているか 使途を変えるときの決議の機関と議事録、告知、理由の説明の手順。変更前の条件で受けた寄付を区分して管理しているか 過去のページに適用期間を書き、現在の情報へ案内しているか 街頭や電話で説明する言葉をそろえ、問い合わせ窓口と誤解への答えのページを用意しているか 募集を他の団体に委ねる場合に、使途の条件を引き継いだ記録があり、寄付者から募集の主体と問い合わせ先が分かるか 使途ごとに受け入れた額と使った額を、会計と事業報告で公表しているか 公益法人には、使途を定めて広く一般に募集した寄付(指定寄附資金)について、記録を備え置く定めもあります。募集の期間や方法、使途として定めた内容などを、閲覧できるようにしておくものです(公益認定法施行規則第36条第5項)。募集の記録を残すことは、もともと制度に組み込まれています。寄付のページ、クラウドファンディングの説明文、会費の案内も、同じ目で見直しておきたいところです。 寄付者の信頼を支えるのは、使途が正しく伝わり、そのとおりに使われたと寄付者自身が確かめられることです。この財団の件は、半世紀以上の実績がある法人でも、一枚の古いページから信頼が揺らぎうることを示しました。寄付を募る法人にとって、説明責任は決算の後にだけ果たすものではありません。募集の最初の一言から始まっています。 寄付の募集と管理の体制を相談する 寄付の募集文言や使途の管理、指定純資産の会計処理と注記を、自法人だけで点検するのは簡単ではありません。当財団の担当者が、貴法人の寄付の集め方と使い方に合わせて、募集から報告までの体制づくりのご相談を承ります。 寄付の管理について問い合わせる
AIの攻撃にはAIで備える|小さな法人こそAIエージェントで点検を
個人情報の漏えいは、いまや毎日のように報じられています。攻撃する側はすでにAIエージェントを使い始めており、守る側が人の手だけで追いかけるのは難しくなりました。セキュリティ企業に点検を頼む予算のない小さな法人こそ、AIエージェントを自ら使って守りを固めるべきです。全国公益法人協会グループの一般財団法人 全国公益支援財団(以下、当財団)は、その方法を自分たちで試しました。点検したのは、当財団のサーバーと、支援しているWebメディアです。 2025年11月、生成AIを開発する米国のAnthropic社が、1つの報告を公表しました。国家の支援を受けたとみられる集団が、同社のClaude CodeというAIの道具を操り、世界の約30の組織に侵入を試みたというものです。標的は大手のIT企業、金融機関、化学メーカー、政府機関で、ごく一部では侵入に成功しています。 目を引くのは、人の出番の少なさです。同社の推定では、攻撃の作業の80〜90%をAIが担い、人が判断を下したのは1回の作戦につき4〜6回ほどでした。攻撃者は作業を一見無害な小さな単位に切り分け、AIには正規のセキュリティ企業の社員として防御のための検査をしていると思い込ませていました。偵察から侵入、パスワードなどの収集、データの持ち出しまでを、AIが休まずにこなしたのです。 同じ報告の中で、Anthropic社は守る側にもAIを使うよう勧めています。攻撃に使われた力は、守りにも使えるからです。筆者は、この勧めをいちばん真に受けるべきなのは、専門の担当者を置けない小さな法人だと考えています。 毎日のように起きている漏えいと攻撃の変化 漏えいは、もはや珍しい出来事ではありません。個人情報保護委員会の年次報告によると、2025年度に民間の事業者から報告された漏えい等の事案は17,139件でした。1日あたりにすると約47件です。公益法人や一般社団・一般財団法人も例外ではなく、委託先のサーバーや退職した職員の持ち出しを入口にした事故が続いています。実例と起きたときの義務は、全国公益法人協会のブログ記事「 公益法人でも相次ぐ情報漏えい 」がまとめています。 もちろん、毎日の漏えいのすべてにAIが関わっているわけではありません。件数で最も多いのは、書類の誤送付のような人の取り違えです。それでも、攻撃の側にAIエージェントが入ってきたことで、変わったことがあります。 小さな法人は、以前から攻撃の対象でした。同じ記事によると、2025年にランサムウェアの被害に遭った企業・団体の約6割は中小企業です。そこへAIエージェントが加わり、攻撃の下調べの一部を肩代わりするようになりました。手間が減れば、調べられる対象は広がります。法人の規模にかかわらず、自分たちの設定を確かめておく必要が増しています。 攻撃が機械で行われていることは、当財団のサーバーでも見て取れます。当財団は、公益法人の実務の質問に答えるAIチャット「 全国公益AIナビ 」を無料で公開しています。このサーバーには、2026年9月30日の1日だけで、ログインに失敗した記録が約9万8,000件、約680の接続元から残りました。人が手で打ち込める数ではありません。 サーバーは、あらかじめ登録した鍵を持つ相手しかログインできない設定にしてあり、失敗を繰り返す相手は自動で締め出します。成功したログインは、当財団の運用者のものだけでした。 AIチャットに質問するだけでは足りない理由 AIを業務に取り入れるといえば、まずAIチャットが思い浮かびます。セキュリティについても、チャットに質問して答えを参考にする、という使い方から始める法人が多いでしょう。 AIチャットは、人が貼り付けた文章や質問に答えます。このメールは詐欺ではないか、強いパスワードはどう決めるか、と尋ねれば、もっともな答えが返ってきます。しかし、一般論を質問するだけでは、自分の法人の設定は確かめられません。答えの確かさは、人が貼り付けた情報の範囲を超えられないからです。 守りを確かめるには、AIに実際の設定や記録を調べさせ、指摘が正しいかまで確認させる必要があります。その作業を、許した範囲で進めるのがAIエージェントです。自分でサーバーにつなぎ、設定ファイルや記録を読み、外から実際にサイトを開いて確かめ、結果をまとめて報告します。人が手順を1つずつ指示しなくても、次に何を調べるかを自分で決めて進みます。冒頭の攻撃者が使ったのも、この種類のAIでした。 攻撃の側がエージェントを使っている以上、守る側がチャットだけで向き合うのでは、道具の差は開く一方です。 セキュリティ企業に頼めない法人が自分たちで点検する理由 専門のセキュリティ企業による診断は、確かな方法です。頼めるのであれば、頼むのがよいでしょう。ただ、診断には相応の費用がかかり、職員数人の事務局が毎年頼み続けるのは現実的ではありません。制作会社に管理を任せていても、法人として設定を確かめる機会は必要です。 AIエージェントは、この状況を変えます。月額の利用料で使え、許した範囲の設定や記録を調べ、手当ての後にも同じ項目を確かめ直せます。ChatGPTの有料版を契約している法人なら、追加の費用なしで使い始められます。頼めないからといって何もしないでいる理由は、なくなりました。 ただし、AIは間違えます。思い込みで結論を出すこともあれば、手順を誤ることもあります。そこで当財団は、AIが見つけ、人が決め、別のAIが確かめるという分担で点検を進めました。 AIエージェントでセキュリティを点検した7つの手順 当財団は2026年10月、全国公益AIナビのサーバーと、全国公益法人協会のWebメディア「 月刊公益オンライン 」の守りを、AIエージェントで点検しました。月刊公益オンラインは、当財団が支援しているサイトです。点検は筆者がClaude Codeに指示して進め、それぞれ1日で終えています。冒頭の攻撃者が悪用したのと同じ道具を、守る側で使ったことになります。 何を決め、AIに何を求めるかは、ITの専門家がいない事務局でもそのまま使えます。サーバーにつなぐ操作だけは、パソコンの操作に慣れた職員か、管理を任せている制作会社の手を借ります。 1. 範囲を決めて読み取りだけで始める サーバー、管理画面、申込フォーム、外部のサービスとの連携、検証用のサイトまで、点検する範囲を書き出します。点検の段階では何も変えないと決め、AIには次のように指示しました。 まず調べ方を示してください。設定は変更せず、パスワードなどの値も表示しないでください。確認できたことと、確認できなかったことを分けて報告してください。 指示だけでは歯止めにならないので、できればAIに渡す接続を、読み取りしかできない権限にします。 対象は、自分の法人が管理しているものに限ります。他人のIDやパスワードを無断で使うなどしてアクセスの制限を外す行為は、不正アクセス行為の禁止等に関する法律(不正アクセス禁止法)で禁じられています(第3条)。利用を認める権限を持つアクセス管理者自身や、その承諾を得た者による行為は除かれます(第2条第4項)。制作会社が管理する部分は、承諾を得てから調べます。 2. 外からと内からの両方を見せる サーバーには管理者の接続の方法でつながせ、ログインが要る管理画面は、担当者のブラウザをAIに操作させて(Claude in Chrome)閲覧だけに限りました。外からは、誰でも開けてしまうファイルがないかを実際にサイトを開いて確かめます。内からは、管理者の一覧、二段階認証の設定、使われていないアカウントなどを読み取ります。 AIが読む記録やページには、攻撃者が書き込んだ文字列も混じります。その中に指示のような文があっても従わないよう、最初に伝えておきます。 3. パスワードなどの秘密をAIの出力に出さない 秘密の入ったファイルは、AIの設定で読めないようにしておきます。設定を調べさせるときは、項目の名前と値の長さだけを報告させます。秘密の値が要る作業では、パスワード管理ツールから実行の瞬間だけ渡します。 4. 確かめたことと推測を分けて報告させる 指摘ごとに急ぎ度と、実物で確かめたことか推測かを書き分けさせます。AIは、もっともらしい推測を事実のように書くことがあるからです。問題がなかった点も書かせておくと、次の点検の出発点になります。 5. 別のAIに読み直させる 報告は、点検に使ったものとは別の2つのAIに、批判的に読み直させました。1つは同じAnthropic社のAIモデルのFable、もう1つは米OpenAI社のプログラム作成向けのAIエージェントのCodexです。Fableには点検したサーバーを読み取りで確かめ直させ、Codexにはプログラムの中身や公開されている資料と照らし合わせさせました。 読み直しの指摘も、実際に試してから採ります。全国公益AIナビでは、外部への通信を見張る仕組みの抜け道が、この段階で見つかりました。 6. 直すときは計画書と人の承認を通す 直す前に、AIに計画書を書かせます。何を変えるか、何分止まるか、元に戻す方法、直ったと判断する条件の4つは必ず入れさせます。計画書も別のAIに読み直させ、筆者が手順書の全文を読んで承認してから実行しました。内容を理解できない変更は、その場では実行しません。 変える前には元の設定の控えを取り、サービスが止まる作業は利用の少ない祝日にまとめました。 7. 直したあとと翌朝に確かめる 直したら、外から実際にアクセスして、拒むべきものは拒まれ、通すべきものは通ることを確かめます。夜の間に動く自動の処理は、翌朝に結果を確かめます。この確認で見つかった失敗が、実際にありました。 点検の結果と手当て 全国公益AIナビのサーバー 外側の囲いは固いものでした。外から届く入口は必要最小限に絞られ、ログインは鍵を持つ相手に限られ、総当たりの試みは自動で締め出されていました。そのうえで、内側にも守りを重ねる余地があるという見立てになりました。 主な手当ては、点検の翌日から3日間で行いました。内部のデータベースのパスワードを長いランダムな値に替え、外部への通信を見張る仕組みの設定を見直しました。バックアップは暗号化してサーバーの外にも毎日送るようにし、保存したファイルを復号して一部のデータを実際に戻す試験も行っています。あわせて、基盤のソフトを更新し、使っていない入口や鍵、許可の設定を片付け、チャットが短時間に大量に使われるのを防ぐ制限を入れました。被害はありません。 月刊公益オンライン 月刊公益オンラインでは、制作会社との動作確認に使う検証用のサイトの守りが、本番のサイトに比べて甘くなっていました。 点検したその日のうちに、検証用のサイトの手前に関係者ごとのIDとパスワードによる認証をかけました。関係者以外は、ログインの画面にもたどり着けません。関係者には翌日に連絡し、新しいIDを渡しています。被害はありません。 本番ではない場所ほど、守りの見直しの機会は少なくなります。点検の範囲に検証用のサイトを含めていたから、この点に気づけました。 失敗で確かめた手順の意味 点検と手当ての間には、失敗もありました。いずれも本番の会員サイトには影響していません。手順の6と7が何のためにあるかを、これらの失敗で確かめることになりました。 1つめは、検証用のサイトの認証を作り直したときです。設定の書き方がそのサーバーに合わず、検証用のサイトが1〜2分ほど表示されなくなりました。AIが書いた設定の前提を、そのサーバーで確かめずに入れたためです。元の設定の控えがあったので、すぐに戻せました。原因を確かめてから設定し直しています。 2つめは、全国公益AIナビのデータベースのパスワードを替えたときです。AIナビの応答が1分ほど不安定になりました。計画書で予告していた範囲の出来事で、何がどれだけ止まるかを事前に書いておく意味を、あらためて確かめました。 3つめは、外部へのバックアップです。導入した翌朝、自動で送られるはずのバックアップが送られていませんでした。前の段の整理の処理が、整理するものが無い状態を誤りとして扱い、後に続く送信まで止めていたのです。翌朝の確認で気づき、原因を直して、その日の分は手で送りました。作業した当日に結果が出ない処理こそ、翌朝に確かめる必要があります。 AIは速く、疲れません。しかし、間違えないわけではありません。失敗を小さく収められたのは、戻し方を先に決め、人が承認し、翌朝に確かめるという手順があったからです。 小さな法人が始めるときに用意するもの AIエージェントによる点検を始めるのに、大きな投資は要りません。用意するものは3つです。 AIエージェント チャットではなく、許した範囲でサーバーや管理画面を調べられる種類を選びます。下の段落で詳しく述べます。 サーバーや管理画面を読む手段 サイトの管理を制作会社に任せている場合は、点検の目的を伝え、読み取りのための権限を出してもらいます。 パスワード管理ツール 秘密の値をAIに見せずに作業するための土台です。 ChatGPTの有料版(PlusやBusinessなど)を契約していれば、同じ契約の中で、AIエージェントのCodexを手元のパソコンで使えます。Copilotを使う場合は、製品によって中身が違います。パソコンの中でコマンドを実行してサーバーを調べられるのは、GitHub Copilotのエージェントの機能です。無料版でも量の制限つきで使え、有料版のProは月10ドルです。一方、Microsoft 365 Copilotのエージェントは、WordやExcelで文書を作る機能が中心で、サーバーの点検には向きません。いずれも2026年10月現在の各社の案内によります。 あわせて、点検の範囲、読み取りだけで始めること、変更を承認する人の3点を決めておきます。 点検の結果を待たずにできる備えもあります。検証用のサイト、古いアカウント、バックアップの置き場所といった本番以外の場所を棚卸しすること。初期値のままのパスワードを残さず、管理者には二段階認証を必ず使わせること。そして点検を1回で終わらせず、定期的に回すことです。攻撃の側は、毎日休まずに試してきます。 攻撃する側がAIエージェントで速くなった以上、守る側がチャットに質問するだけ、人の手だけで追いかけるだけでは、差は縮まりません。セキュリティ企業に頼めない小さな法人も、自分たちでAIエージェントを使い、AIが見つけ、人が決め、別のAIが確かめる体制を持つべきです。当財団は、まず自分たちのサーバーで試し、それを手順にしました。 AIエージェントの活用を相談する AIの攻撃に備えるには、守る側もAIエージェントを使いこなす必要があります。しかし、どこから手を付けるか、AIにどこまで任せてよいかを、人員の限られた事務局が独力で見極めるのは簡単ではありません。当財団の担当者が、AIの業務への導入、職員向けの研修、AIを使ったサイトやシステムの点検まで、貴法人の規模と業務に合わせてAI活用全般のご相談を承ります。相談は無料です。 AIの活用について問い合わせる
認可第1号世代の公益信託を読む――100万円の信託と無報酬の信託管理人
2026年4月に始まった新しい公益信託制度で、これまでに認可を受けた公益信託は4件です。この4件が行政庁に提出した事業計画書や収支予算書、信託契約書は、法律の定めによって公表されており、誰でも読むことができます。実際に読んでみると、制度解説からは見えてこない新制度の顔が現れました。当初財産100万円で始まる信託、営利会社が受託者になる信託、そして無報酬で重い権限を担う信託管理人の記録です。 提出書類の公表というもう一つの変化 新公益信託法の変化として語られるのは、受託者の範囲が広がったこと、信託財産に株式や不動産も使えるようになったこと、監督が公益法人と共通の行政庁に一元化されたこと、おおむねこの3点です。ただ、実務の目で見ると、もう一つ大きな変化があります。透明性です。 公益信託の受託者は、毎信託事務年度の開始前までに事業計画書と収支予算書を作って備え置き、年度が明ければ3か月以内に、信託財産に係る財産目録、受託者等名簿、公益信託報酬の支払基準を記載した書類などを作って備え置かなければなりません。そのうえで、これらを行政庁に提出する義務があります(公益信託に関する法律第20条第1項・第2項、第21条第1項。以下「公益信託法」)。そして公益信託法第21条第2項は、行政庁は内閣府令で定めるところにより、受託者から提出を受けた財産目録等を公表するものとする、と定めました。公表の方法について、施行規則はインターネットの利用その他の適切な方法と定めています(第57条)。 閲覧の側の規定もあります。第20条第4項は、何人も、受託者の業務時間内であればいつでも、これらの書類や信託帳簿・計算書類などを含む財産目録等と、信託行為の内容を証する書面について閲覧を請求できるとし、受託者は正当な理由がないのにこれを拒んではならないとしています。開示請求をかけて役所から引き出すのではなく、はじめから見られる状態に置くという設計です。 旧制度では、事業分野ごとの主務官庁が許可し監督する仕組みでしたから、他人の公益信託の設計を通しで読む機会はほとんどありませんでした。いま、内閣府の公益法人informationでは、認可された公益信託の提出書類を実際に見ることができます。制度が変わったと言葉で聞くのと、認可された信託契約書を1条ずつ読むのとでは、つかめるものがまるで違います。 本稿で引用する数字と条項は、すべてこの公表された提出書類によるものです。ただ、条項がなぜその形になったのかは、書類だけでは分からないことがあります。その背景は、内閣府が公益法人informationで公開している受託者へのインタビュー(公益信託VOICE Vol.1「こどもの未来に、信託という選択肢を。」 前編 ・ 後編 )での発言で補います。読み取りたいのはただ一つ、公益信託法第8条の認可基準13項目という抽象が、契約書の条文としてどう書き下されたのかということです。 認可された4件の顔ぶれ 2026年8月時点で、新制度の公益信託は全国に4件です。内訳は新規が3件、旧制度からの移行が1件。認可日でいえば、6月9日に2件、6月29日に2件です。 公益信託 認可日 受託者 信託財産 地域まるごと「こども応援」公益信託 2026年6月9日 認定NPO法人全国こども食堂支援センター・むすびえ 当初500万円 公益信託アジア コミュニティ トラスト(旧制度から移行) 2026年6月9日 三井住友信託銀行を代表受託者とする信託銀行等4行の共同受託 約2億8,277万円(2026年3月31日現在) 地域共創「子供の未来・教育応援」公益信託 2026年6月29日 ほがらか信託株式会社・コモンズジャパン株式会社の共同受託 当初500万円 公益信託共創体験移動支援基金 2026年6月29日 一般社団法人二地域居住共創協会 当初100万円 4件しかないのに、受託者の顔ぶれがNPO法人、信託銀行、営利の株式会社、一般社団法人と4様に分かれています。金額の幅も、100万円から2億8千万円まで、280倍近い開きがある。この散らばり方そのものが、新制度の設計意図を映しています。 100万円で始まる公益信託 いちばん驚いたのは、公益信託共創体験移動支援基金でした。委託者は個人、受託者は一般社団法人、当初信託財産は100万円です。 信託契約書は、委託者は本公益信託の信託財産として金100万円を受託者に信託する、と書いています。財産目録を見ると、ネット銀行の普通預金に100万円が入っている。それだけです。 事業計画書によれば、初年度は当初信託財産100万円を原資に、少数案件から試行的に開始する。高校生以上の学生が地域の学習活動や住民との交流といった共創体験に参加する際の移動費を実費で支援し、支援金1万円程度の少額案件を20件程度実行することを目標とする。収支予算書の支出の部は、移動費支給額20万円、受託者報酬2万円、その消費税等2千円、送金手数料や通信費などの外部実費・事務費3万円、支出合計25万2千円です。次年度繰越は74万8千円。 20万円を配るための公益信託が、国の認可を受けた。この事実は、制度を説明する言葉としてどんな解説よりも雄弁です。内閣府もメールマガジンで、一般社団法人が受託者であること、100万円という軽量な信託であることに着目してほしいと書いていました。 もっとも、これは行き当たりばったりの設計ではありません。信託財産の運用方法は、普通預金または定期預金、国債・地方債等、合同運用信託・貸付信託の受益権に限られ、株式や投資信託、デリバティブ取引その他価格変動リスクの高い方法による運用をしてはならないと明記されています。受託者は信託財産を固有財産その他の財産と明確に区分して管理し、この公益信託のために開設した専用口座で管理する。支出は信託管理人の監督と選考委員会の議決を踏まえて行う。小さいからこそ、守りの条項が具体的です。 小さく始める道は、別の形でも現れています。地域まるごと「こども応援」公益信託の収支予算書は、当初信託財産500万円に加えて、同じ年度に受取寄付金300万円を見込んでいます。事業計画書は、認可後に受託者の公式サイトなどで広報を行い、翌年度以降の助成に向けて追加寄付を募っていく予定だとしています。器を先に認可で作り、資金は後から集める。財団法人であれば設立時にまとまった財産を要求される場面で、公益信託にはこの順序が選べます。 ただ、この順序は当事者にとって最初から自明だったわけではないようです。受託者である認定NPO法人全国こども食堂支援センター・むすびえは、インタビューで、委託者に相談した当初、「信託なら、何億円という単位の財産を託さなければならないのでは」と尋ねられたことを明かしています。担当者自身も500万円では少ないのではないかと感じていたところ、内閣府の担当官から、寄附金を集める実績があるのだから必要な資金は後から追加で集めていけばよい、まず器をつくることに意義がある、という趣旨の言葉をかけられたといいます。公益信託にはまとまった財産が要るという思い込みは、委託者の側にも受託者の側にもあったことになります。 受託者はもう信託銀行だけではない 旧制度でも、法律の文言上、受託者が信託銀行に限られていたわけではありません。しかし実務では信託銀行がほぼ独占していました。新法は認可基準を能力の基準に置き換え、公益信託事務を適正に処理するのに必要な経理的基礎及び技術的能力があるかどうかで見ることにしました(公益信託法第8条第2号)。 その結果が、4件4様です。こども食堂の中間支援を担うNPO法人、二地域居住をテーマにする一般社団法人、信託会社を含む営利の株式会社2社、そして信託銀行等4行の共同受託。 受託者の側は、その能力をどう備えたのか。こども応援の受託者はインタビューで、2020年から続けてきた助成事業のノウハウが組織内にあり、まったく経験のないことではなく「無理なくできること」と「本当にやりたいこと」が重なる内容を公益事務として申請したと述べています。準備は経営企画、リスク対応、総務、財務などにまたがる部門横断のチームで進め、認可の後も信託契約の締結や定款変更といった手続が続いたといいます。公益信託の受託は、担当者1人の仕事で完結するものではなく、法人全体の運営とガバナンスに関わる取組だということです。 とりわけ目を引くのは、地域共創「子供の未来・教育応援」公益信託の共同受託です。ほがらか信託株式会社とコモンズジャパン株式会社という営利の2社が並んで受託者になっています。受託者が2人以上ある場合には各受託者の職務に関する事項を信託行為で定めなければならないと施行規則第1条第11号が求めており、この信託でも共同受託と役割分担の条項が置かれています。報酬の配分についても、運営委員に対する報酬は受託者のうち一方が受け取る受託者報酬の中から支払う、という書き方で内部の負担関係を明示しています。 受託者が本業を持つ法人である場合、避けて通れないのが利益相反です。地域まるごと「こども応援」公益信託の契約書は、この点を正面から扱っています。受託者が自主事業として行う公益事務と同種の事業に係る取引は、あらかじめ契約に列挙して包括的に許容し、それ以外の取引は重要な事実を開示して信託管理人の承認を得る、という二段の建て付けです。こども食堂支援を本業とするNPO法人が、こども食堂支援を目的とする公益信託の受託者になる。同じ領域で自分の事業と信託の事業が並走することを前提に、重なる部分は先に契約で許容の範囲を画し、そこから外れるものを信託管理人のチェックに載せる。これは、公益法人が受託者を検討するときに、そのまま参考になる作りです。 報酬が数字で見えるということ 読んでいていちばん考えさせられたのが、報酬でした。公益信託報酬とは、受託者の信託報酬と信託管理人の報酬を合わせたものです。認可基準は、内閣府令で定めるところにより、当該公益信託の経理の状況その他の事情を考慮して、不当に高額なものとならないような支払基準を定めていること、と求めています(公益信託法第8条第11号)。この支払基準を記載した書類は、備置きと提出、そして公表の対象です。つまり報酬は、数字で外から見える。 実際の4件は、まったく違う設計を選びました。 地域まるごと「こども応援」公益信託は、各月末の信託財産残高の平均に対して年7%という定率です。ただし信託管理人報酬と合算して、その年度の事業費の30%を超えることはできないという枠がかかっています。信託管理人の報酬も同じ考え方で、残高が1,000万円を超えた場合に年3%、年600万円が上限、かつ受託者報酬と合算して事業費の30%以内と定めています。残高500万円台で始まる初年度は、この条項では信託管理人報酬は発生しません。 この閾値には理由がありました。受託者はインタビューで、500万円で助成を続ければ信託財産は少しずつ減っていき、そこに信託管理人の報酬なども加わるため、委託者の思いをできるだけ公益事務に生かすには運営にかかる費用とのバランスを工夫する必要があったと述べています。そこで内閣府の助言を受けて、信託財産が一定額以上になった場合に報酬が発生する条件を設け、その内容を信託管理人にも了承してもらったといいます。 地域共創「子供の未来・教育応援」公益信託は、残高に対して年20%という定率に、最低報酬を組み合わせました。最低額は100万円ですが、信託財産を限度とし、かつ公益事務割合が70%以上となる額を限度とする、という条件が付いています。 公益信託共創体験移動支援基金は、完全な出来高制です。各信託事務年度において現に支払った支給金額の合計額に10%を乗じた額。支払基準は、採択決定額や支給予定額その他未払の金額は算定基礎に含めない、とわざわざ書いています。採択しただけでは報酬は1円も生じない。初年度の予算では、20万円を配って2万円です。 定率7%、定率20%、出来高10%――並べると数字の差が目を引きますが、金額の絶対値を見ると印象が変わります。年20%でも、500万円の信託なら100万円。共創体験移動支援基金の受託者報酬は2万円です。定率の高さは、小さい信託でなお事務が回るようにするための設計であって、報酬額の大きさの話ではありません。 そして、この枠づけには信託によって効き方の差があります。施行規則第24条は、公益事務の実施に係る事業費の額を、その事業費と公益信託報酬その他の管理費の額との合計で割った割合を公益事務割合と定め、第25条はその基準割合を70%とすると定めています。裏返せば、管理費は全体の30%以内。ただしこの基準は、特定資産公益信託には適用されません(公益信託法第8条柱書)。4件のうち3件は契約書で特定資産公益信託であることを宣言しています。教育応援にはその宣言が見当たらず、支払基準には公益事務割合70%以上という条件を自ら書き込んでいますから、4件の中で唯一この基準が現に効く設計になっていると読めます。興味深いのは、残る3件のうちの2件でした。こども応援の契約は事業費の30%以内という上限を自ら条項に置き、移行案件の受託者も管理費を総支出の30%以内とする枠を説明し、自社の報酬テーブルはそれより低い水準に設定したと述べています。適用除外の立場にありながら、同じ発想の歯止めを契約と基準に書いている。 旧制度では、公益信託の受託者報酬は信託事務に要する費用を超えない範囲とされ、受託者が利益を加算した報酬を収受することはできないという運用でした。新制度は、不当に高額でない適正な報酬を収受できることとしたうえで、その基準を公表させ、原則として管理費の割合で縛る。裁量を認めて、代わりに数字を見せる。制度の思想が変わったことは、報酬条項を読むといちばんよく分かります。 制度の急所は信託管理人にある 公益信託には受益者がいません。受益者の定めを設けることはできない、と法律が書いています(公益信託法第4条第3項)。では誰が受託者を見張るのか。信託管理人です。公益財団法人であれば理事会・監事・評議員会が分担する監督機能を、公益信託ではこの1人(または数人)が背負います。 報酬から見ると、この役割はいかにも軽く見えます。教育応援の信託管理人は弁護士で、報酬は年5万円と消費税等相当額、交通費の実費を含む。共創体験移動支援基金の契約書は、信託管理人は無報酬とする、と一行で定めています。実費の弁償だけが信託財産から支弁されます。合議制の機関である選考委員会も、選考委員は無報酬とする、と同じ調子です。 ところが権限を読むと、まったく印象が変わります。共創体験移動支援基金の契約書は、信託管理人の職務及び権限として9項目を列挙しています。事務処理状況と信託財産の状況の報告を受けること、帳簿や証憑書類の提出を求めること、事業計画書・収支予算書・財産目録・収支決算書その他重要書類を承認し、又は意見を述べること、関係規程の制定・改廃を承認すること、選考委員の選任及び解任を承認すること、必要と認めるときは受託者に事務処理の改善を求めること。受託者は少なくとも3か月に1回、処理状況を信託管理人に報告しなければならない。受託者は信託管理人の同意を得なければ辞任することができない。信託財産からの一定の支出は、金額が50万円を超えるときには事前に信託管理人の同意を要する、という金額の閾値を置く契約もあります。 さらに念入りなのは、独立性を守る仕掛けです。信託管理人は受託者及び委託者から独立してその職務を行う、と定めた上で、受託者が信託管理人の解任を求めるに当たっては、その独立性を不当に害する目的でこれをしてはならず、解任を必要とする事実及び相当性を明らかにしなければならないとする。後任の選任について、受託者は候補者に関する情報を提供し必要な事務を補助することはできるが、自ら単独で後任信託管理人を選任することはできないとする。他の2件も、委託者がすでに存しない場合に受託者が後任を選ぶときの方法として、外部の団体が推薦する者から選ぶと定め、推薦者となる団体の名を契約に書き込んでいます。監督する者を、監督される者が単独では選べないようにする。新規の3件に共通する緊張感です。移行案件だけは、前信託管理人が後任を選べない事情があるときには受託者側が選任できるとしており、ここは旧制度からの連続性が残りました。 小規模な受託者の案件ほど、信託管理人の確認事項が厚くなる傾向も見えました。ある認可例では、信託行為に添えられた信託管理人規程が重点確認事項という条を設け、本公益信託の受託者の業務執行体制が小規模であることを踏まえ、公益信託事務の適正性を確保するため次に掲げる事項について重点的に確認するものとする、として8項目を並べています。信託財産と受託者の固有財産との分別管理の状況、支給対象者の選定手続と合議制の機関の議決の状況、個別案件記録の保存状況、支給金額の算定と支給実行の適正性、受託者の固有事業と公益事務との費用配分の状況、公益信託報酬の算定根拠及び二重収受の有無、利益相反や重複支援などの公正性を害するおそれのある事項、そしてそのほか信託管理人が必要と認める事項。同じ規程は基本姿勢の条でも、受託者の業務管理体制等を鑑み、信託管理人は通常求められる要素に加えてより慎重に業務遂行を行う必要があることに留意する、と自ら述べています。 認可基準は受託者に技術的能力を求めますが、それを内部組織だけで備える必要はありません。足りない部分を信託管理人と合議制の機関で補い、その補い方を信託行為に書いて見せる。認可を得た小さな信託は、そうやって基準に届いていました。 年5万円、あるいは無報酬でこれを引き受けるのは、率直に言って重い仕事です。先に見たこども応援の信託管理人も、信託財産が1,000万円を超えるまでは報酬なしでこの監督を引き受けたことになります。報酬を財産の規模に連動させ、小さいうちは信託管理人の引受けに支えてもらう。小さな信託を成り立たせるための現実的な設計ですが、裏返せば、担い手の好意に頼っている部分があるということでもあります。公益信託が今後増えていくとすれば、担い手をどう確保し、その負担にどう報いるかは、制度の急所になると思います。 47年目の移行 4件のうち1件は、新規ではありません。公益信託アジア コミュニティ トラストで、事業計画書の表題には2026年度(第47期)とあります。移行の中身は、驚くほど簡潔です。提出された変更同意書は、1979年11月7日付の旧契約を旧契約第36条に基づいて変更することに合意した、と述べるだけ。当事者欄には、合併や商号変更で今はもう存在しない信託銀行の社名が並び、半世紀の金融再編がそのまま記録されています。あわせて46年前と21年前の覚書・協定書を失効させ、43年前の協定書は有効であることを確認したうえで、そこが引用する法令の条項は改正後の規定に読み替えるものとする、という条項を置きました。 旧制度の言葉が現行制度の言葉に置き換わる場面もあります。この信託は従来、運営委員会という会議体で助成先を審議していました。新契約では選考委員会を設置するとしたうえで、これが公益信託に関する法律施行規則第1条第13号に定める合議制の機関であると書いています。長年の慣行で回してきた会議体を、法令の器に入れ直す。移行とは、財産を動かす手続というより、言葉を入れ替える作業なのだと分かります。 収支予算書は独特です。2026年度の収入は運用収入と寄附金を合わせて277万2千円、対する支出は助成金3,400万円を含めて4,837万1千円で、収支差額はマイナス4,559万9千円。元本を取り崩して配り切っていく予算です。これが認可されるのは、この信託が特定資産公益信託だからです。信託行為で、信託財産を寄附により受け入れた金銭や預貯金・国債等に限る旨と、内閣府令で定める方法によってのみ支出する旨を定めた公益信託については、認可基準のうち収支の均衡、公益事務割合、使途不特定財産額の3つの基準が適用されません(公益信託法第8条柱書)。低金利で運用収益が細っても、元本を取り崩して公益に配り続けられる。この選択肢は、認可を受けた4件のうち3件で選ばれています。 4件に共通する型と揺れている書式 4件を読み終えて残ったのは、認可基準13項目が契約の条文に翻訳されていく手つきの多様さでした。 たとえば第13号は、残余財産の帰属先を信託行為で定めることを求めています。類似の公益事務を目的とする他の公益信託の受託者、類似の公益目的事業を目的とする公益法人、学校法人や社会福祉法人など列挙された法人、国または地方公共団体。実際の4件はいずれも、具体的な団体名を書きませんでした。文言は契約ごとに違いますが、いずれも第13号が挙げる類型のなかから信託管理人の同意または承認を得て選ぶ、という形で揃っています。40年、50年先に誰が残っているか分からない。だから今は枠だけ決め、選ぶ手続を決めておく。同じ判断が4件で独立に選ばれているのを見ると、これは実務の型になっていくのだろうと思います。 一方で、揺れているところもあります。合議制の機関の呼び名は、選考委員会と運営委員会に分かれました。効力発生日の定め方も、行政庁の認可の日とするものが2件、当初信託財産の資金が振り込まれた日とするものと契約の締結日とするものが各1件と、3通りに分かれました。特定資産公益信託であることの宣言も、契約書の前文で述べる例と第2条に置く例があり、前文で述べた信託は収支予算書の冒頭でも重ねて宣言しています。まだ書式が固まりきっていない、施行初年度の様子がうかがえます。 書く側も手探りでした。こども応援の受託者は、申請に必要な規程の名称は示されていたものの具体的なモデルがなく、規程類がいちばんの不安だったと振り返っています。内閣府のモデル契約書やワークショップを手がかりにしつつ、既存の助成事業の規程を棚卸しして公益信託の仕組みに合わせて整え、着手から1か月弱で申請にこぎつけたといいます。書式の揺れの一因は、こうしたところにもありそうです。 公益信託を検討している方に申し上げたいのは、この4件を読んでみてはどうかということです。制度の解説は、どうしても要件の並びになります。しかし実際に必要なのは、自分の場合にどう書けばよいのかという判断です。100万円の信託がどんな条項で認可されたのか、営利会社の共同受託がどう役割を分けたのか、無報酬の信託管理人にどこまでの権限が与えられたのか。それらはもう、読める形で公表されています。 旧公益信託の移行期限は2028年3月31日です。移行案件はこれから確実に増え、その提出書類もまた公表されます。読める先例が積み上がっていく制度になった。筆者はこれを、新制度のいちばん静かで、いちばん効く変化だと思っています。 当財団では、公益法人・一般法人の運営支援に加えて、公益信託の設計や旧制度からの移行に関するご相談も承っています。財産を公益に充てる器として公益財団法人と公益信託のどちらが適しているか、受託者として引き受けることが自法人にとって現実的かどうか。判断の材料は、当財団の担当者がご一緒に整理いたします。お気軽にお問合せください。 ※2026年9月28日更新:内閣府が公開した受託者インタビュー(公益信託VOICE Vol.1)をもとに、条項の背景に関する記述を追記しました。
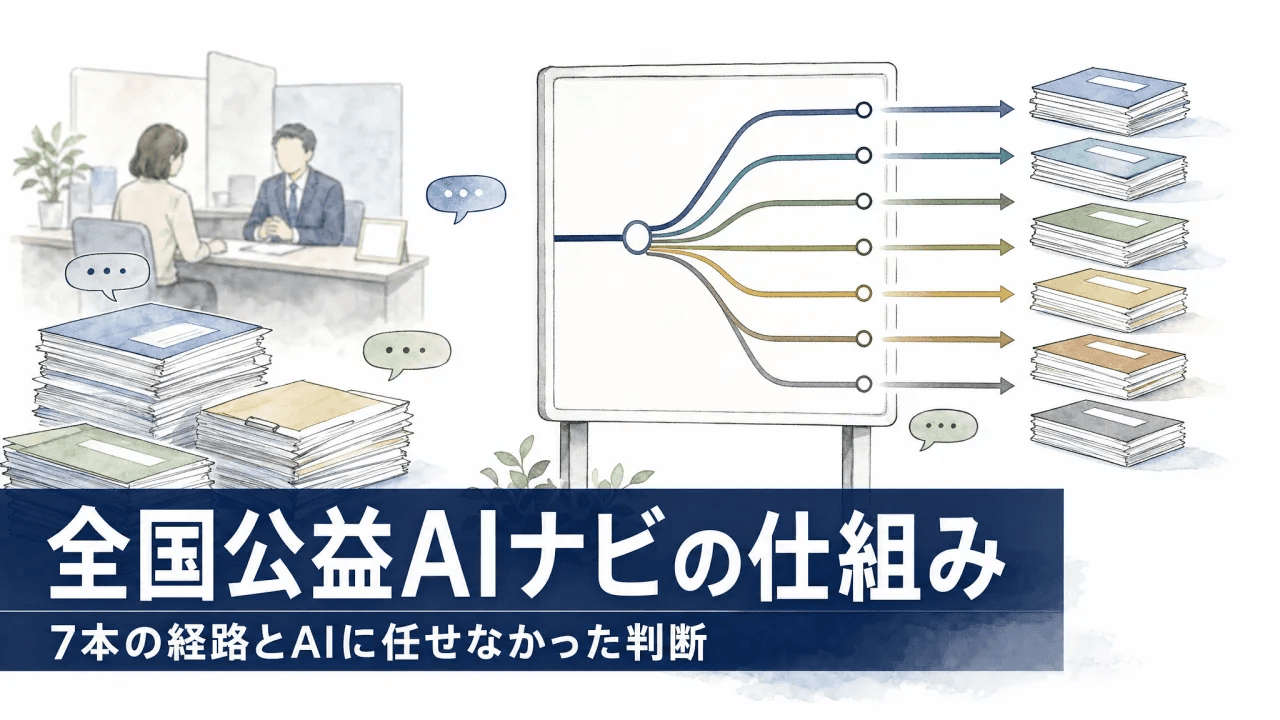
公益法人向けAIチャット「全国公益AIナビ」の仕組み――7本の経路とAIに任せなかった判断
全国公益AIナビは、当財団が無料で公開している、公益法人の実務の質問に答えるAIチャットです。ただし、1つのAIが何でも答える作りではありません。質問の中身によって、参照する資料と回答を書くプロンプトを7本の経路に振り分けています。稼働から9か月で1,929件の質問を受け、直近1か月に寄せられた質問は6割近くが会計税務に関するものでした。 公開してから、これはどういう仕組みで動いているのですかという質問を、たびたび受けるようになりました。無料で使えるチャットが公益法人の制度をどう答え分けているのか、中身が見えないと気になるのだろうと思います。その問いに一度まとめてお答えしておこうと考えて、この記事を書くことにしました。使っている道具、AIに任せた場所、あえて任せなかった場所、そしてうまくいかずに作り直した部分まで、実際の稼働の数字とあわせて解説しておきます。 黒字が出ると何か問題になるのでしょうか。公益法人の事務局からよく寄せられる質問です。ところがこの問いは、聞いている法人がどの類型なのかを決めないと答えられません。公益法人であれば中期的収支均衡の話になります。公益目的支出計画を実施中の移行法人であれば、むしろ計画どおりに財産を使っているかどうかが問われます。公益認定を受けていない一般法人なら、制度上の問題は生じません。同じ日本語の質問に、3通りの正解があるのです。 素のチャットAIに同じことを聞くと、たいてい公益法人を前提にした答えが1つだけ返ってきます。しかも、その答えが自分の法人には当てはまらないということに、聞いた側は気づけません。全国公益AIナビを作るときに最初に決めたのは、この取り違えを文章の工夫ではなく構造で防ぐ、ということでした。 1つのAIではなく7本の経路に分けた理由 仮想専用サーバーに設置したDify 全国公益AIナビの中身は、 Dify というオープンソースのアプリ基盤の上に組んだワークフローです。現在の版は37個の処理ノードと45本の接続からできており、上の画面がその全体像です。 Difyには提供元が運営するクラウド版もありますが、当財団はそちらを使わず、 エックスサーバーのVPS を1台借りて、そこに自分たちでDifyを建てて動かしています。手元にサーバー機を置いているわけではありませんが、コストが安いことや資料も会話の履歴も自分たちが管理する領域に置いておきたかったので、この形にしました。 前段・分類・経路という3段構え 処理は3段構えになっています。まず入力を質問文の形に整える前段があり、次にその質問がどの分野のものかを判定し、最後に分野ごとに用意した経路へ流します。経路は法令、会計税務、移行法人、一般法人、公益信託、協会財団、挨拶や雑談の7本です。経路ごとに、参照する資料の束と、回答を書くプロンプトが別々に用意されています。最後は1点に合流して、利用者の画面に返ります。 要するに、賢い1人の相談員に何でも聞かせるのではなく、受付で用件を聞いてから担当者に回しているわけです。組織の相談窓口とほとんど同じ作りと言えます。 単語だけの入力を整えてから分類する 単語だけの入力が普通である理由 利用者が実際に打ち込むのは、ひと続きの文章とは限りません。「設立」「収支均衡」「理事」と単語だけを入れて送信する方が、むしろ普通です。 これは考えてみれば当然のことです。インターネットで調べものをするときは、検索窓に単語を並べて入れるのが当たり前になっています。長い文章を打ち込んでも検索結果はかえって絞られてしまいますから、単語で入れるのが正しい使い方でした。AIチャットに慣れていない方ほど、同じ調子で単語を打ち込みます。ところがAIは、質問の形になっていないと何を聞かれているのかを判断できません。「収支均衡」の3文字だけを渡されても、要件を知りたいのか、計算方法を知りたいのか、自法人が抵触していないかを心配しているのか、区別がつかないのです。 単語を質問文に展開する前段のAI そのままでは資料の検索も分野の判定もヒットしませんので、手前に小さなAIを1つ置いて、公益法人制度の文脈での質問文に書き換えさせています。 打ち込まれた言葉 展開された質問文 設立 公益法人を設立するための手続きと流れを教えてください 収支均衡 公益認定基準における中期的収支均衡の要件と計算方法について教えてください ありがとう ありがとう 挨拶という分類を足した理由 3つめのように、挨拶やお礼はそのまま通します。質問でないものを質問に仕立て直すと、今度は挨拶に長い解説が返ってしまうからです。 この扱いは、最初から決めていたわけではありません。作りはじめた当初は、公益法人に関する相談を受けることだけを前提にしていましたから、挨拶という入口を用意していませんでした。そこへ利用者が「こんにちは」「ありがとう」と送ってくると、AIはそれを相談の中身として受け取ってしまいます。感謝の言葉を広める活動についての相談だろうか、挨拶を励行する運動のことだろうか、と解釈して、そうした普及啓発の取組みが公益目的事業に当たるかどうかという話を、勝手に組み立てて長々と答え始めるのです。 出力を読み返すと笑ってしまうのですが、そのままにはしておけません。挨拶を挨拶として分類し、挨拶として短く返す経路をわざわざ1本用意したのは、これに困ったからです。7本の経路のうち1本が挨拶や雑談に充てられているのは、設計として美しいからではなく、実際に起きたことへの手当てだからです。 文脈を引き継ぐルール この前段には、文脈を引き継ぐルールも書き込んであります。直前まで移行法人の話をしていた会話で「計算方法は」とだけ聞かれたら、移行法人の文脈のまま展開します。ここで公益認定法の語彙に化けさせてしまうと、以降のやり取りが丸ごと別の制度の話になります。展開のしかたを間違えると後段が全部ずれる、という意味で、この前段は見た目より重い処理です。 分類は6つ・経路は7本 整えられた質問文は、次に分類にかけられます。分類は法令、会計税務、移行法人、協会財団、挨拶や雑談、そして公益信託の6つです。経路は7本あるのに分類は6つしかありませんが、これは一般法人の経路にだけ、分類とは別の入口が用意されているからです。 AIに判断させなかった1か所――法人タイプの判定 分類はAIに任せていますが、1か所だけ、意図的にAIに判断させていない場所があります。相手が公益法人なのか移行法人なのか一般法人なのかという、法人タイプの判定です。 なぜ推論に任せないのか 冒頭で述べたとおり、ここを取り違えると回答は根本から狂います。しかも、狂っていることが利用者からは見えません。したがってこの判定だけは、AIの推論ではなく、Pythonで条件を書き下したコードで処理しています。Difyのワークフローには任意のPythonを実行するノードを置けるので、そこに判定のルールを直接書き、法人タイプのラベルを返させています。同じ入力に対して必ず同じ結果が返る、ゆらぎのない分岐です。 自己申告による法人タイプの固定 既定は公益法人です。会話のなかで「うちは移行法人です」「公益認定は取っていません」といった自己申告があると、その法人タイプを会話全体に固定します。以後は分類をやり直さず、専用の経路へ直行します。一度名乗ってもらえば、次の質問から聞き返さないという設計です。ただし「移行法人とは何ですか」のような一般論の問いでは固定しません。制度を知りたいだけの人を、その制度の当事者として扱ってしまわないためです。 稼働記録から見た固定の効き方 この固定がどれくらい効いているかは、実際の稼働記録から数えられます。2026年8月に前段の処理は697回動きましたが、分類は586回しか動いていません。差の111回、つまり全体の16%は、法人タイプが固定済みで分類を通らずに専用経路へ入ったやり取りです。6回に1回は、聞き返さずに済んでいる計算になります。 質問ごとに渡す資料を組み替える 回答の正確さを支えているのは、モデルの賢さよりも、その都度どの資料を渡しているかです。全国公益AIナビは12のナレッジベースを持ち、経路ごとに組み合わせを変えて渡しています。 経路ごとに違う資料の束 経路 渡す資料 法令 公益法人制度の法令と税法 会計税務 公益法人制度の法令と会計基準の資料と税法 移行法人 移行法人の資料と会計基準の資料と税法 一般法人 一般法人の資料と会計基準の資料と税法 公益信託 公益信託の解説資料と公益信託の法令 協会財団 協会のシェアコモン200と当財団の事務局代行の資料 整備法が独立して並んでいないのは、整備法の条文を移行法人の資料のなかに収めているからです。移行法人の相談で整備法だけを単独で引く場面はほとんどなく、移行法人向けの解説と同じ束から出てきた方が使いやすいという判断です。ナレッジベースの切り方は、法令の体系ではなく相談の来かたに合わせています。 同じナレッジベースを複数の経路で共有している場合もあります。税法は4つの経路が、会計基準の資料は3つの経路が、同じものを参照しています。会計基準を移行法人と一般法人の経路にも入れているのは、これらの法人でも会計基準に沿った処理が問題になる場面があるからです。経路ごとに同じ資料を登録し直せば、改正のたびに何か所も直すことになり、いずれ食い違いが出ます。共有できるものは共有しておくのが安全です。 検索した5件を並べ替えるリランク 検索の設定は全経路で共通です。まず質問文を数値のベクトルに変換し、意味の近さで探す検索とキーワードの一致で探す検索を併用して、資料のなかから質問に近い箇所を上位5件まで引きます。 ただし、ここで引いてきた5件は、並び順までは信用できません。意味の近さは語の重なりに引きずられますから、たまたま同じ言葉が使われているだけの箇所が上位に来ることがあります。そこで、検索結果をそのまま回答用のAIへ渡さず、あいだにリランクという工程を挟んでいます。全国公益AIナビでは、Cohereというサービスが提供している多言語対応のリランクモデル(rerank-multilingual-v3.0)を組み込み、引いてきた5件を質問との関連の強さで採点し直して、重要な順に並べ替えたうえで回答用のAIへ渡しています。候補を漏らさず集める役目は検索に、そのなかで順位を決める役目は別のモデルに持たせる、という分担です。 この工程が要るのは、回答を書くAIが、渡された資料のうち前に置かれたものを強く参照する傾向があるからです。いちばん関係の深い条文が3番目や4番目に埋もれているだけで、回答の焦点はぶれます。リランクは目に見えない地味な処理ですが、同じ資料・同じプロンプトのままでも回答の当たり方が変わる部分です。 法令を条単位に切って登録する 法令については、条ごとに区切って登録しています。第何条を答えさせるには、条の切れ目で資料が切れている必要があります。たとえば税法は、18の文書を2,555の断片に分けています。 資料を増やすほど精度が鈍る理由 そして、ナレッジベースを12に分けているのは、はじめからそう設計したからではありません。当初は1つのナレッジベースに資料を全部入れていました。手元にある資料をすべて渡しておけば、どんな質問にも答えられるはずだと考えたからです。ところが、実際には逆でした。渡す資料の量を増やすほど、回答の精度はむしろ鈍ります。関係の薄い条文や別制度の解説が一緒に入ってくると、AIはそれも手がかりとして読んでしまい、焦点の合わない答えを書くのです。的確な資料だけを渡した方が、つまり渡す量が少ない方が、回答は正確になります。 そこで、質問の分野ごとに参照先を切り分けました。とはいえ、細かく分ければ分けるほどよいというものでもありません。束の数が増えると、今度はどの束を渡すかという判定を間違える確率が上がります。求められるのは、渡す資料が絞られていて、しかも渡し先の判定を外さないという状態です。この兼ね合いをどこに置くかが悩みどころで、増やしたり戻したりを繰り返した末に、現在の12という分け方に落ち着いています。 AIが賢いから答えられるのではありません。正しい資料をその都度渡しているから答えられるのです。 出典の作り話をどう止めたか 回答用のプロンプトは経路ごとに別々ですが、いちばん行数を割いているのは、どこも同じ項目です。出典を作らせないための禁止規定でした。 出典を書かせる条件を3つに絞る 出典は、資料の正式名称と該当箇所を確実に特定できるときだけ書かせます。取得した資料に条番号やページ数が明記されている場合に限って記載させ、推測では書かせません。実在しない資料名は挙げさせません。この3つを、経路ごとのプロンプトすべてに置いています。禁止の書きぶりが具体的なのは、実際に出てしまった架空の資料名を1つずつ記録して、名指しで禁じてきたからです。内閣府が公表しているのはFAQであってQ&Aではない、という水準まで書いてあります。そして、資料に根拠が見つからないときは、それらしい答えを作らずに全国公益法人協会へ問い合わせるよう案内させています。 用語を現行制度にそろえる 用語の統一も同じ場所で担保しています。令和6年改正で収支相償は中期的収支均衡に、遊休財産は使途不特定財産に改まりましたから、現行制度の説明では必ず新しい語を使わせます。一般社団法人・一般財団法人の設立の根拠は民法ではなく一般社団・財団法人法だと明記させます。整備法や整備規則を公益認定の根拠として引かせません。 旧制度の情報ばかり学んでいるAI 実のところ、ここが作っていていちばん手を焼いた部分です。AIは過去に書かれた文章から学びます。平成20年に始まった旧制度については、その後の十数年にわたって書かれた解説、書式例、質疑応答がインターネット上に積み上がっていて、AIはそれを大量に読み込んでいます。一方、令和6年改正に関する情報は、まだごくわずかしか世に出ていません。つまりAIは、旧制度についてはよく知っていて、現行制度についてはほとんど知らない状態のまま、相談に答えようとするわけです。 その結果、放っておくと収支相償や遊休財産といった旧制度の用語がすぐに顔を出します。しかも困るのは、用語が古いだけで済まないことです。その語に紐づいた古い考え方のまま、単年度で収支が均衡していなければならないという前提で説明が組み立てられてしまいます。プロンプトで新しい語を指定し、現行制度の資料を条単位で渡し、旧語が出てしまった回答を見つけては禁止の書きぶりを足してきました。学習量の差そのものは埋められませんから、渡す資料と与える指示の側で押し返すほかありません。ここを直しきるのに、いちばん時間を使いました。 絵文字と表を使わせない理由 表示の決まりごとも書いてあります。絵文字は使わせません。太字やイタリックは使わせず、強調はかぎ括弧で行わせます。段落と箇条書きの各項目のあいだには必ず空行を入れさせます。そして、表を使わせません。この最後の1つには実務的な理由があります。回答の本文は、チャットの画面のほかに、書式が解釈されない環境へそのまま渡ることがあります。そういう場所ではMarkdownの表が縦棒の羅列になって読めなくなります。比較を示したいときは、観点を見出しにして対象ごとに1行ずつ書かせています。読める形は、届く先の環境まで含めて決めるほかありません。 回答のログは管理者が改善のためにチェック 7本の経路は最後に1点へ合流します。そこを通った質問と回答は全件がログとして残る作りにしてあり、管理者である筆者が目を通しています。誤った回答が出ていれば、その場で分類の設定や回答プロンプトに手を入れ、次は同じ間違いをしないようにフィードバックしていきます。この繰り返しで直してきました。この記事で挙げている禁止規定や用語の指定も、机の上で考えたものではなく、ログで見つけた1件から起こしたものがほとんどです。 評価ボタンが品質指標にならない理由 全件に人が目を通す運用にしているのは、AIの品質を機械的に測る手立てが、実際にはほとんど機能しないからです。回答には親指の上げ下げで評価するボタンが付いていますが、9か月で4,805件のメッセージに対して押されたのは12件だけでした。率にして0.25%です。良い回答が出ても悪い回答が出ても、利用者はまず押しません。評価ボタンを品質指標として運用計画に組み込むのは、無理があると言わざるを得ません。 ログから見えてくる相談の偏り 読むことで分かることもあります。2026年8月に分類を通った586件の内訳は、会計税務が338件、法令が225件。この2つで96%を占めました。6月も7月も同じ比率です。公益法人の事務局が日々手を止めているのは会計と税務のあたりだということが、あらためて集計するまでもなく見えてきます。窓口をどこに厚くするかを、印象ではなく件数で決められます。会話の長さも読めます。平均は2.6往復で、56%は1往復で終わります。一方で3か月のあいだに20往復を超えた会話が8件あり、最長は55往復でした。調べものと、腰を据えた相談と、両方の使われ方をしています。 制度が変わったら経路を1本足す 2026年4月に新しい公益信託制度が始まりました。旧法の許可制から行政庁の認可制へ変わり、旧法の信託には施行日から2年の移行期間が置かれています。全国公益AIナビには、この制度に対応する経路を2026年8月14日に追加しました。 経路を追加するための3つの作業 作業は3つです。まず分類を5つから6つに増やし、公益信託の知識ノードと回答プロンプトを作って既存の合流点につなぎました。次にナレッジベースを2つ新設し、解説資料9文書と、法令4本を条単位に分けた153の断片を入れました。そして回答プロンプトに制度の前提を書きました。施行日、認可制であること、移行期間が2年であることです。とりわけ念を押したのは、公益認定法の規定で代用して答えないという1点です。公益法人の資料は大量にありますから、放っておくとAIは似た条文を引いて、それらしい答えを作ってしまいます。 分類を直したら反対側を確かめる 公開前の検証で、1件の誤りが見つかりました。「公益信託に不動産を拠出したときの税金は」という質問が、公益信託ではなく会計税務の経路へ流れていたのです。分類の側に、みなし譲渡所得税の非課税承認や寄附金控除といった税制の語を足して直しました。ここで大事なのは、直した後にもう一度、反対側を確かめたことです。公益法人のみなし寄附金に関する質問が、今度は公益信託の経路へ引っ張られていないかどうかを見ました。分類の調整は、片側を引き寄せると反対側が緩みます。直したつもりで別の場所を壊していないかを、毎回確かめるほかありません。AIを業務に組み込むときに、いちばん見落とされる工程だと思います。 件数が少なくても先に作っておく意味 公開後、公益信託の質問は8月に3件でした。件数としては多くありません。それでも、制度の施行に合わせて答えられる状態を先に作っておけたことには意味があります。 同じ作りを自分たちの窓口に置くとき 持ち帰れる設計の指針 ここまでの話は、そのまま設計の指針になります。誰に向けた答えなのかを先に決めて、その判定はAIの外で固定すること。手元の正しい資料を、条ごとや項目ごとに切れ目を入れて、必要な分だけ渡すこと。出力が全件残る場所を1か所作って、管理する人が目を通すこと。この3つです。 画面の表示と利用規約をそろえる 公開するのであれば、もう1つ、画面の表示と規約を合わせておく必要があります。全国公益AIナビでは、2026年8月27日に利用規約を施行するのに合わせて、チャット冒頭の文言を書き直しました。それまでは一切の責任を負わないという包括的な免責を掲げていましたが、消費者契約法第8条・第10条により無効と判断されうる書き方です。規約の側で、故意または重大な過失による場合を除き、通常生ずべき直接の損害に限るという線を引き、画面の表示もそれに合わせました。画面に残したのは、回答はAIが生成した参考情報で誤りを含むことがあること、個人情報や機密情報を入力しないこと、利用規約へのリンクの3点です。無料で提供しているサービスであっても、ここは整えておく必要があります。 この構造が当てはまる窓口 この構造そのものは、公益法人制度に固有のものではありません。寄せられる相談が分野で分かれていて、分野ごとに参照すべき資料が違います。相手の属性によって同じ質問の答えが変わります。この2つが当てはまる窓口であれば、作りは変わりません。業界団体の会員向け相談、行政の窓口に寄せられる照会、法人の中の経理ヘルプデスク。どれも、受付で用件を聞いてから担当に回すという点では同じです。 資料と履歴を自分たちの側に置く 基盤を自分たちが管理するVPSに置いていることも、転用のしやすさに効いています。どの資料をどこに置き、誰が触れ、履歴をどこに残すかを、外部サービスの仕様に合わせずに決められるからです。入力した内容を学習に使わないことは、AIの提供元がAPI利用の規約で約束しています。ただ、資料と履歴の置き場所まで自分たちの側に置けるかどうかは、扱う情報によっては別の重みを持ちます。 手間がかかるのはAIではない部分 制度改正への追随も、資料の差し替えで済みます。公益信託の経路を足したときの作業も、分類を1つ増やし、資料を入れ、前提を書くだけでした。AIの側を作り直したわけではありません。逆に言えば、資料を差し替えなければ古いまま答え続けます。作った後に誰が資料を見るのかを決めておかないと、半年で使いものにならなくなります。 基盤を立てて動かすところまでは、いまはさほど難しくありません。手間がかかるのは別の場所です。公益法人と移行法人を取り違えない分岐を書くこと。出典を作らせない禁止規定を、実際に出た誤りから1つずつ積み上げること。改正のたびに資料をそろえ直すこと。どれも、その分野の実務を知らなければ書けません。AIを入れる仕事の大半は、AIではない部分にあります。 現在の版に残っている制約 正直に書いておくと、現在の版にも積み残しがあります。会話が移行法人や一般法人で固定されている状態で公益信託について聞かれると、固定先の経路が答えてしまいます。頻度が低いため、今の版では割り切りました。公益信託の解説資料は行政の資料をPDFから機械的に変換したものですから、逐語の正確さが要る場面では原本の確認を促す運用にしています。対照表の類は、変換すると縦横の対応が失われるため、あえて入れていません。ワークフローには、条件が変わって現在は到達しなくなった分岐も残ったままです。 β版と名乗り続けているのは、こうした状態を承知のうえで動かしているからです。9か月で1,929件の会話を受け、そのたびに直すべき場所が見つかっています。 全国公益AIナビβ版は、当財団のサイトと、全国公益法人協会が運営する「じぶんでできる公益法人」から、無料でご利用いただけます。おかしな答えが返ってきた場合は、当財団のお問合せフォームからお知らせください。分類の調整もプロンプトの修正も、実際に届いた1件から始まっています。 個別の法人の事情に踏み込んだ判断は、AIの守備範囲の外にあります。中期的収支均衡の見通しや、公益目的支出計画の実施状況の評価など、自法人の数字を前提にした検討が必要な場面では、当財団の担当者がご一緒に整理いたします。 そして、同じ作りのものを自分たちの窓口にも置きたいというご相談も承っています。手元にどの資料があるか、寄せられる相談がどの分野に分かれるか、出てきた回答を誰が確認するか。この3つが決まれば、あとは組み立ての作業です。当財団の担当者が、現在の相談の受け方を伺ったうえで整理いたします。お気軽にお問合せください。 AI活用支援について問い合わせる
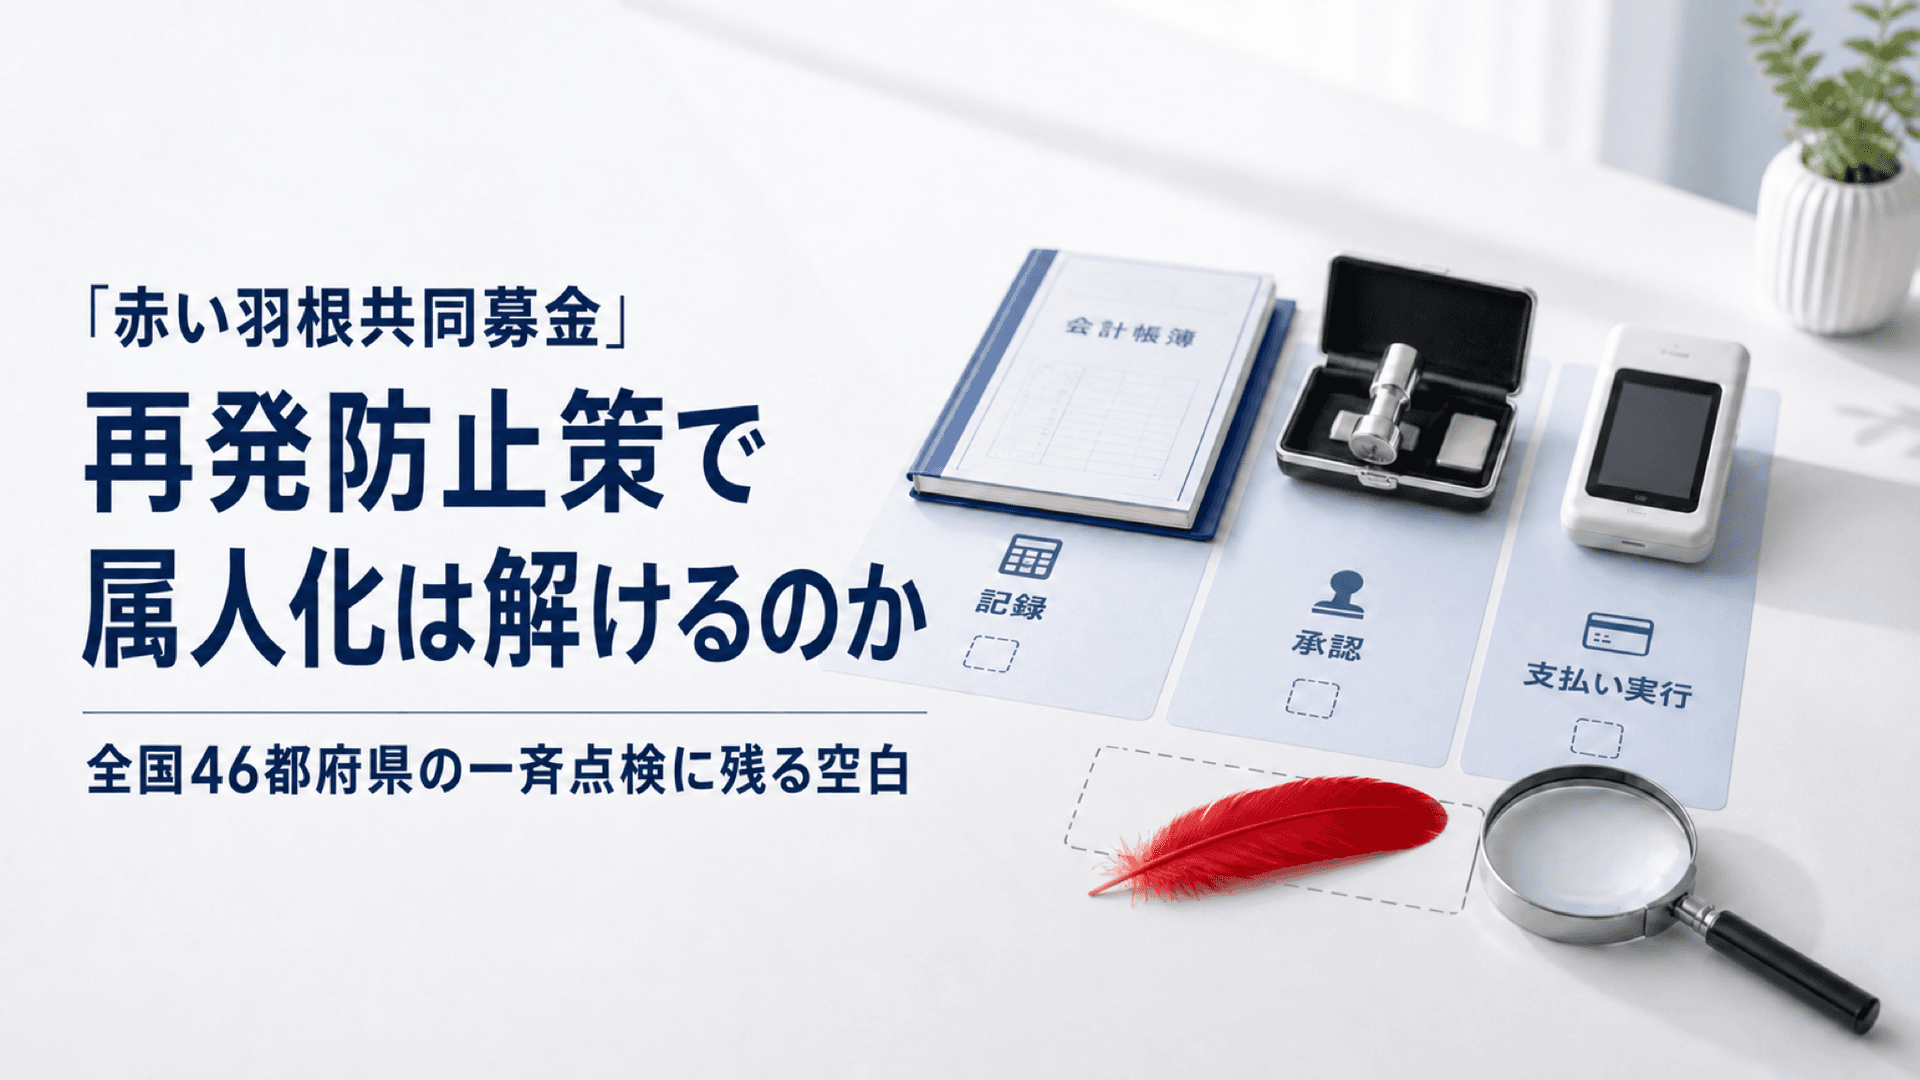
「赤い羽根共同募金」使途不明金の再発防止策で属人化は解けるのか|全国46都府県の一斉点検に残る空白
北海道共同募金会が2026年8月24日、使途不明金の発生を受けた再発防止策を公表しました。会計責任者と出納職員と公印の保管責任者を分ける職務分掌は8月17日付で実施済みですが、担当者を固定させない仕組み、単独では送金できないシステム上の制約、外部の目をどこに置くかは、公表文書から読み取れません。同じ事案を受けた全国46都府県の一斉点検の内訳にも、同じ空白が残ります。 中央共同募金会が2026年7月17日に公表した全国緊急一斉点検の結果は、本事案と同様の使途不明金につながる事案は確認されなかった、と結論づけています。ところが内訳を開くと、計算書類と現預金口座残高との照合を直近で行った人が常務理事または事務局長だった共同募金会が、46のうち25、54%ありました。照合する人が事務のトップ本人であるという状態を、この点検は要改善としていません。 事案が表面化した端緒は、2026年2月17日、当時の事務局長個人の所得税法違反の嫌疑で入った国税局の査察でした。あるべき金銭の不足を法人が確認したのが3月末、公表は6月14日です。報道は約1億8000万円が6年間で失われたと伝えますが、法人の公表文書に金額と期間の記載はありません。2026年6月の 前回の記事 では、通帳と印鑑と記帳と承認を一人が握る属人化こそがこの空白を生んだと書きました。8月24日の公表は、その属人化をどこまで解いたのでしょうか。 公表された2つの文書が示す再発防止策 公表されたのは、札幌市長に宛てた2026年8月21日付の 指導事項改善報告書 と、対外向けの8月24日付の 再発防止策 の2つです。前者は、2026年7月22日付の札監指監第680号による札幌市の文書指導への回答です。 実施済みとされているのは、いずれも2026年8月17日付の措置です。経理規程に基づき、会長が会計責任者に事務局次長を、出納職員に主事を任命し、出納業務に従事しない常務理事を公印管理と金融機関届出印の保管の責任者として、公印使用簿の運用を開始しました。今後の措置として、事務決裁規程と経理規程の見直しに2026年12月末という期限が付されました。 役員も交代します。会長と副会長と監事は既に辞任の意向を示しており、常務理事は2026年8月31日に辞任して、新常務理事が9月1日から着任します。 規程がありながら守られなかったという事実 札幌市の文書指導が指摘したのは、規程の不備ではありません。規程からの逸脱です。 指導事項は、直接的な原因として「経理規程や事務決裁規程等の法人の規定に反し、長期間にわたり一人の職員に経理や会計事務を単独で担わせたこと」ほか、決裁手続きの不履行と公印管理の不備を挙げ、根拠規定に社会福祉法第45条の13、第45条の16、第45条の18を引いています。会計責任者と出納職員を分けることも、届出印の保管責任者を指名することも、毎月末に残高を照合することも、すべて経理規程が定めていたものです。定めがあったうえで、そのとおりに行われていなかったのです。 そのうえで札幌市は、会長と常務理事が業務の実態把握と検証を行わず、監事が調査をしなかったことを重大な要因の一つとし、「法人内部の牽制・監督機能が全く働いておらず……理事、監事、理事会が機能不全に陥っていることは明らかである」と述べています。前回の記事で、事務トップ自身が不正を主導する経営者不正は内部の仕組みだけでは防ぎきれない、と書きました。行政庁の文書が、それを名指しで裏書きした形です。 ただし、規程がすべて揃っていたわけでもありません。改善報告書は、現行の経理規程第33条が月次試算表の作成のみを定めているため、会長への報告に係る規定整備もあわせて行う、と書いています。月次の数字を作る定めはありましたが、それを役員へ上げる定めはありませんでした。基本動作は守られず、報告経路は定めそのものがなかったことになります。 再発防止策が挙げる発生原因は、「法人としてのガバナンス意識の著しい欠如」と「会計業務における牽制・監督機能の形骸化」の2つです。しかも「現段階での発生原因としては」と前置きされています。対策の側には、コンプライアンスと各種規程に関する勉強会の定期実施が並びます。勉強会は逸脱を検知しません。規程を知らなければ守れない以上、勉強会は対策の前提であって対策ではないでしょう。前提を対策の欄に書き込むと、逸脱を外から見つける仕組みの不足が見えにくくなります。 前回示した5つの打ち手はどこまで実装されたか 前回の記事では、通帳と印鑑と記帳と承認を別々の人に分ける職務分掌、経理担当者を定期的に入れ替えること、送金に必ず二人の手を要する複数承認、外部の専門家に年に一度帳簿を点検してもらう外部レビュー、記帳と照合に第三者の目を組み込む経理代行という5つを挙げました。公表された対策と突き合わせると、実装されたのは1つ、部分的なものが1つ、2つには手が付かず、残る1つは扱いが定まっていません。 実装されたのは職務分掌です。一人の職員が起案から承認、記帳、印鑑の管理までを担っていた構造は、会計責任者と出納職員と公印の保管責任者に分けたこの一手で崩れます。 部分的なのは複数承認です。出金の際は、出納職員が作成した払戻請求書と出金伝票と証憑書類を会計責任者が照合し、公印管理者の承認を得て金融機関届出印を押印する運用になりました。人と紙と印鑑による三者の関与です。ただしこれは人が手続を守る限りで働く牽制であって、システムが単独の送金を拒む形ではありません。前回、脱印鑑と法人向けインターネットバンキングの複数承認機能を最初の一手に挙げましたが、2つの文書のどちらにも、その導入とキャッシュレス化への言及はありません。 手が付いていないのは、担当者を定期的に入れ替えることと、記帳や照合を外部に出すことです。長期間にわたり一人の職員に単独で担わせたことを行政庁が直接的な原因に挙げているのに、担当替えの周期を定める記載が、どちらの文書にもありません。役割を分けても、それぞれに同じ人が長く座り続ければ、数年後には同じ見えなさが戻ります。 扱いが定まらないのが、外部の専門家による点検です。改善報告書の総論には「外部専門家を活用した監査や、監事監査において新たな会計監査人による外部監査を行う」とあります。しかし会計監査人は、定款に定めを置き評議員会が選任する独立の機関で、監事監査のなかに置けるものではありません。定款変更や評議員会の議決への言及はなく、会計監査人を任意で設置するのか、外部の公認会計士へ監査を委託するのかも読み取れません。しかも対外向けの再発防止策で監督機能の強化として書かれているのは監事監査における証憑確認の徹底だけで、外部監査は現れません。行政庁宛の文書にだけあって、寄付者に向けた文書からは消えています。会計監査人の設置義務は収益30億円超または負債60億円超の法人に限られ、同会は対象外です。義務がないからこそ、外部の目を入れるかどうかの判断が揺れていることが重く見えます。 第三者委員会が設置されないまま公表された暫定の対策 再発防止策が公表された時点でも、第三者委員会は設置されていません。依頼するとされているのは、使途不明金の発生原因、元事務局長の行為による損害額とその方法、役員に関する責任の有無、そして再発防止策です。いくら失われ、どう失われ、役員に責任があるのかは、いずれもまだ確定していません。社会福祉法第45条の20を前提とした役員等への賠償責任追及も、委員会の判断待ちです。法人自身、報告を受けて更なる再発防止策を策定するとしており、今回の対策は暫定です。 原因の全容が分かる前に着手したこと自体は責められません。分かってから動くのでは遅すぎます。問題は、暫定のまま止まらないための期限がないことです。規程の見直しには2026年12月末が示されましたが、第三者委員会の設置と報告に期限はありません。 そのあいだ、資金の穴は福祉の現場に出ています。2026年7月14日、同会は計画された福祉活動に要する資金の 約50%の規模で助成した と公表し、残りの手当ては未定としました。そして2026年8月28日、中央共同募金会が北海道内の地域福祉活動への 緊急支援助成を実施する と公表されました。前回の記事で、信頼が崩れたとき最も割を食うのは寄付を待つ福祉の現場だと書きました。北海道では、その穴を全国の募金が埋めることになりました。 全国46都府県の点検が映したもの 全国緊急一斉点検 は、2026年6月24日から7月3日、北海道を除く46都府県の共同募金会を対象に実施され、回答率は100%でした。設問によっては取引金融機関や市町村共同募金委員会に確認して回答し、回答内容は各会の会長と監事が署名捺印しています。中央共同募金会が改善を求めたのは、口座や届出印の管理担当者に規程の定めがない2県、振込依頼書の作成者と承認決定権者を分けていない4県などです。 一方で、要改善とされなかった数字のなかに、北海道の教訓から見ると引っかかるものがあります。冒頭の54%に加え、インターネットバンキングの利用者が1名という共同募金会が8、17%あります。承認者の変更時の通知先を尋ねた設問には、画面上で完結しメールによる通知はない、という回答もありました。承認者を差し替えても、誰にも知らせが届かない運用です。 点検そのものにも、届かない範囲があります。設問の大半は規程の有無ではなく運用の実施を問うており、設計は行き届いています。ただ、運用を問う設問でも、答えるのは法人自身です。北海道でも監事は置かれ、それでも異常は長期間把握されませんでした。点検は会長と監事の署名捺印を担保に置きましたが、その会長と監事と理事会が機能不全に陥っていると行政庁に断じられた法人が、現に出ています。署名が担保にならない法人こそ、この点検で見つけたい相手のはずです。 自己申告の外に出ている設問は、2つしかありません。全ての取引金融機関に確認したうえで簿外の預金口座の有無を答える設問と、組織的に把握していない借入の有無を答える設問です。北海道で報じられた偽の議事録と簿外口座の型を検知しうるのは、この2つだけでした。 自法人に当てて確認する項目 この点検の設問は、共同募金会に限らず公益法人でも一般法人でも社会福祉法人でも使えます。自法人に当てて確かめてみてください。 預金通帳と証書と金融機関届出印の管理者が別人か。通帳と印鑑を別の場所に保管しているか 金融機関届出印を実際に押しているのは、届出印の管理者本人か。管理者の了解を得て他の職員が押していないか 毎月末の残高照合を、出納も決裁もしていない人が行っているか。直近で照合したのが誰か、名前で答えられるか インターネットバンキングの利用者は何名か。振込依頼書の作成者と承認決定権者が別に設定され、承認者を変更したときの通知が法人代表のアドレスへ届くか 決算時に、取引金融機関の支店から全口座の残高証明を取っているか。一部を除外していないか 取引金融機関に対して、法人が把握していない口座と借入がないかを直接照会したことがあるか 最後の1つが決定的です。前の5つは法人のなかを見れば答えが出ますが、最後の1つだけは、外にある事実を取りに行かなければ答えが出ません。決算時の残高証明の手続へ全ての取引金融機関への照会を一度加えるだけで、簿外口座と無断の借入という2つの型は視野に入ります。 北海道共同募金会の再発防止策は、属人化の入口を塞ぎました。責任者を3人に分けたのは、公表から2か月あまりでの措置として的確です。それでも、これで属人化が解けたとは言えません。担当者を入れ替える周期が定められていないこと、送金がシステムではなく人の手続で守られていること、そして、いくら失われ、どう失われ、誰に責任があるのかがまだ調べられていないこと。この3点が残ります。 同会には経理規程があり、会計責任者と出納職員を分ける定めも、毎月末に残高を照合する定めもありました。足りなかったのは、定めから外れたことを外から見つける仕組みです。役割を分けたら、同じ人がそこに座り続けないようにします。送金はシステムに拒ませます。そして年に一度、法人の外にある事実を取りに行きます。この3つの先に、性善説に頼らない運営があります。 前編にあたる 「赤い羽根共同募金」1.8億円着服はなぜ見抜けなかったのか|公益法人に求められる内部統制 では、事案の経緯と、属人化を解く5つの打ち手の中身を扱っています。 経理代行という選択肢について 役割を分け直したいが人員に余裕がない、記帳や照合に第三者の目を入れたい――そうした場合の打ち手の一つとして、経理代行があります。公益法人会計基準への対応や、提携税理士による税務面の支援を含め、当財団の経理代行担当者が、貴法人の規模と人員体制をうかがったうえで、無理のない業務範囲をご提案します。相談は無料で承ります。 公益法人専門の経理代行について問い合わせる
公益信託と公益財団法人はどちらを選ぶべきか――歴史から導く使い分けの基準
2026年4月、新しい公益信託法(公益信託に関する法律、令和6年法律第30号)が施行されました。財産を拠出者の意思に沿って継続的に公益へ充てる主要な器として、公益財団法人と公益信託を現実的に比較できるようになったのです。どちらを選ぶべきかは、設立手続や税制の一覧表を見比べるだけでは決められません。両制度が英米と大陸という別々の法伝統から生まれた経緯までさかのぼると、使い分けの基準がはっきり見えてきます。 この6月、新制度下の第1号となる公益信託2件に、内閣府で認可書が交付されました。1件は地域の子ども支援を目的とする新規の公益信託で、受託者は信託銀行ではなく、全国のこども食堂を支援する認定NPO法人全国こども食堂支援センター・むすびえです。NPO法人が公益信託の受託者となるのは初めてのことでした。もう1件は、旧制度から移行した公益信託アジア・コミュニティ・トラストです。 意外に思われるかもしれませんが、公益信託という制度そのものは1922年(大正11年)から日本にあります。ところが、最初の公益信託が実際に設定されたのは1977年。制度が生まれてから半世紀余り、ただの一度も使われなかった計算になる。なぜそれほど長く眠り続け、なぜ今になってよみがえったのか。答えは、公益財団法人との生まれの違いにあります。 新公益信託法の施行で何が変わったのか 今回の改革の核心は、公益信託が公益財団法人と同じ土俵に乗ったことです。監督の枠組みが共通化され、個人からの寄附、法人からの寄附、信託財産そのものの税制上の扱いも整えられたことで、財産を公益に充てようとする人は、2つの制度を初めて対等に比べられるようになりました。 旧制度の公益信託は、事業分野ごとの主務官庁が許可し、監督する仕組みでした。新法はこれを改め、公益法人と共通の行政庁が、有識者による合議制機関の関与の下で認可・監督する体制に一元化しています。税制面では、認可を受けた公益信託について、個人が金銭等を拠出・寄附した場合の寄附金控除、法人が支出した場合の一般寄附金とは別枠での損金算入、信託財産から生じる所得の非課税、株式や不動産などを拠出する場合の一定の譲渡所得非課税特例が用意されました。旧制度でも受託者は法律上、信託銀行や信託会社だけに限定されていたわけではありませんが、実務上は信託銀行がほぼ担っていました。新法では公益法人やNPO法人なども受託者となることが明確になりました。旧制度で事実上金銭中心だった信託財産には、株式や不動産も活用できます。公益事務も助成金を配る型にとどまらず、公益活動そのものを受託者が行う運営型へ広がりました。 冒頭の第1号認可2件は、この変化を象徴しています。子ども支援の現場を持つNPO法人が受託者となる公益信託は、旧制度の実務では想定しにくいものでした。公益財団法人と公益信託を、名実ともに比較できるようになったわけです。 では、どちらを選べばよいのか。手続や税制の比較に入る前に、確かめておきたいことがあります。そもそもなぜ、似た働きをする制度が2つ並んでいるのか。答えは、中世のイングランドとヨーロッパ大陸にまでさかのぼります。 十字軍の騎士と修道院――信託と財団という2つの系譜 公益信託と公益財団法人は、英米法と大陸法という別々の伝統から生まれた、出自の異なる制度です。この出自の違いが、現在の制度設計の違いをそのまま説明します。 ここで少し歴史をさかのぼってみましょう。中世イングランドでは、財産の名義をある人に移しながら、その利益を別の人に受けさせる「ユース(use)」という仕組みが発達しました。ユースには、宗教団体による土地保有、封建的負担の回避、死後の財産処分など複数の背景がありました。その成り立ちを説明する逸話の1つが、十字軍に出征する騎士の話です。何年も帰れない遠征を前に、騎士は所領を信頼できる友人の名義に移したと伝えられています。法の上では友人の土地になる。けれども約束はこうです――この土地はあなたのものではなく、残された私の妻子のために持っていてほしい。名義人が約束を破って土地を独り占めしても、法律上の所有権が名義人にある以上、当時のコモン・ロー(イングランドの国王裁判所が判例を通じて発展させた法)の枠内では、妻子は土地について十分な救済を受けられませんでした。救ったのは、国王の良心の番人と呼ばれた大法官です。名義人の良心に訴えて約束の履行を迫ったこの救済の積み重ねが、やがてエクイティ(衡平法)という法体系に育ち、名義と利益を分けて財産を託す仕組み、すなわち信託が確立していきます。1601年には救貧や学問などの公益目的を列挙したチャリタブル・ユージズ法が制定され、公益のための信託は英米の公益活動の中心的な器になりました。 同じころの大陸ヨーロッパは、別の解き方をしていました。教会、病院、救貧院。中世の教会法の伝統では、公益のための財産は、特定の誰かに託すのではなく、財産そのものを目的に結び付けて独立させる方向で扱われます。この発想が近代の法典に受け継がれ、財団という制度になりました。ドイツ民法は財団を、設立者の定めた目的を持続的に実現する、構成員のいない法人と定めています。フランスも1987年の法律で、公益事業のために財産を取り消しできない形で充てる行為として財団を定義しました。日本の財団法人の直接の手本は、この大陸の系譜です。 話を現在に引き付けて整理しましょう。英米は、信頼できる人に財産を託し、財産に目的を刻み込むことで公益を実現した。大陸は、目的のための組織を作り、その組織に法人格を与えることで公益を実現した。公益を担うのは、託された財産か、それとも組織か。数百年かけて分かれたこの2つの答えが、そのまま公益信託と公益財団法人の設計思想になっています。 明治の財団と大正の信託――両方を輸入した日本 日本はこの2つの系譜を、四半世紀の間を置いて両方とも輸入しました。ただし、その後の育て方には大きな差がつきます。 先に来たのは大陸の財団です。1896年(明治29年)の民法34条は、祭祀、宗教、慈善、学術、技芸その他公益に関する社団または財団に、主務官庁の許可によって法人格を認めました。続いて1922年(大正11年)、英米法に範をとった信託法が制定され、公益を目的とする信託、すなわち公益信託も同時に制度化されます。ここまでは、2つの法文化を貪欲に取り込む明治・大正期らしい立法でした。 問題はその後です。公益信託の第1号が設定されたのは、制度化から55年後の1977年。以後も件数は伸びず、用途は奨学金や研究助成に偏りました。使われなかった理由は制度の作りにあります。成立には主務官庁の許可が要り、その基準は官庁ごとにばらばらで、税制優遇は別建ての手続に委ねられて連動しない。結果として、受託者は事実上信託銀行に、信託財産は金銭に、活動は助成型に限られていきました。 2006年の公益法人制度改革は、この構図をかえって際立たせます。法人の側は、登記で設立できる一般法人と行政庁による公益認定の二層構造に生まれ変わり、主務官庁制が解体されました。ところが信託の側は手つかずのまま、旧信託法の該当部分が公益信託ニ関スル法律という大正生まれの法律として切り出され、残されただけでした。片方だけを現代化し、もう片方を80年余り前の枠組みに据え置いたことは、立法の宿題を先送りしたと言わざるを得ません。2024年の新法成立と2026年4月の施行は、この宿題にようやく答えたものです。 法人格の有無が生む制度の違い 現行の2制度の違いは細かく挙げればきりがありませんが、根っこは1つです。公益を担う主体が、法人格を持つ組織なのか、目的に拘束された財産なのか。主な違いを並べると、すべてこの1点から枝分かれしていることがわかります。 なお公益信託では、財産を託す人を委託者、託されて管理・運営する人を受託者、受託者を監督する人を信託管理人と呼びます。信託の内容を定める契約や遺言は信託行為と呼ばれます。 比較項目 公益財団法人 公益信託 制度の骨格 法人格のある組織。法人自身が契約や雇用の主体になる 法人格はなく、受託者が自分の財産と分けて信託財産を管理する 設立の手順 一般財団法人を設立したうえで行政庁の公益認定を受ける 委託者と受託者の信託契約または遺言で設定し、行政庁の認可を受ける 財産の行き先 財団法人自身に帰属する 受託者の下で分別管理される。委託者には戻らず、相続人も地位を継がない できる事業 公益目的事業のほか、一定の収益事業等も営める 奨学金・助成金の給付、公益活動の実施、信託財産の管理運用などを行える。ただし、収益事業を併営する器ではない 運営の機関 評議員会・理事会・監事。評議員3人・理事3人・監事1人の計7人が最少の構成になる 受託者と信託管理人が基軸になる 設立者の意思と関与 定款に反映するほか、設立者本人が代表理事などとして運営に携わり、その子なども理事・評議員として理念と事業を受け継ぐ選択肢がある 目的から給付方法、終了時の扱いまで信託行為に定め、長期的な運営の基準にできる。ただし、行政庁の認可を受けて変更されることがある 税制 寄附金控除や法人税の優遇がある 個人の寄附金控除、法人寄附の別枠損金算入、信託財産から生じる所得の非課税、一定の現物拠出に係る譲渡所得非課税特例がある 終了時の残余財産 公益的な帰属先に引き継ぐ 信託行為の定めに従い、類似目的の公益信託などに引き継ぐ 選択に効く行は3つです。第1に、できる事業の行。公益信託でも、助成金を配るだけでなく、受託者が信託行為に従って公益活動そのものを行う運営型は可能です。ただし、公益財団法人のように、公益目的事業とは別に収益事業等を併営して事業を広げる枠組みではありません。収益事業を営みながら公益活動を広げたいなら、公益財団法人を選ぶことになります。第2に、運営の機関の行。7人の役員等を確保し、評議員会と理事会を毎年動かし続ける人手と費用を負担できるかどうか。第3に、設立者の意思と関与の行。財団では、設立者自身が代表理事などとして事業を動かし、その子なども理事・評議員として運営に携わることで、理念を世代へつなぐ選択肢があります。信託では、設定時に信託行為へ織り込んだ委託者の意思が運営の基準となり、実際の管理・運営は受託者が担います。 組織を作るか器を借りるか――使い分けの4つの基準 使い分けの判断は、次の4つの基準で立てるのが実際的です。順に見ていきましょう。 第1の基準は、事業の型です。施設を運営する、職員を雇う、取引先と契約を結び続ける。そうした継続的な事業体としての活動が中心なら、権利義務の主体になれる公益財団法人が向きます。反対に、財産を運用して奨学金や助成金を給付することが中心なら、組織を持たない公益信託で足ります。 いわば、公益財団法人の設立は自前の店舗を構えて商いを始めることに、公益信託は信頼できる老舗の厨房に献立と代金を託し、決まった膳を届け続けてもらうことに似ています。店舗を構えれば品書きは自在に広げられますが、建物と人手とのれんの維持はすべて自分持ちになる。厨房を借りれば身軽ですが、できるのは託した献立の範囲にとどまる。どちらが優れているかではなく、やりたいことがどちらの型かという話です。 第2の基準は、固定費と財産の規模です。公益財団法人には、役員等を確保し、会議体を回し、事業報告と決算を毎年整えるという組織の固定費がかかります。公益信託は受託者の組織と能力を使うため、専用の事務所も職員も要らず、比較的小さな財産規模でも成り立ちます。基金の運用益で年に数百万円を給付する公益活動を、法人組織を維持しながら行うのでは、費用の釣り合いがとれません。 第3の基準は、設立者の意思をどう残し、自らどこまで関わるかです。公益財団法人では、設立者の想いを定款と基本財産に反映するだけでなく、設立者自身が代表理事などとして事業を率いることができます。さらに、その子などが理事または評議員となり、設立者の理念を受け継ぎながら直接運営に携わる選択肢もあります。財産だけを残すのではなく、自ら公益活動を形にし、次の世代とともに育てていけることは、組織を作る公益財団法人ならではの利点です。一方で、法人が動き出した後の判断は評議員会・理事会という機関が担うため、何十年か先には設立者が想像しなかった事業へ向かうこともありえます。 これに対して公益信託では、公益目的、給付の相手方と方法、信託の終わり方までを信託行為に刻み込み、委託者の死後も運営の基準とすることができます。実際の管理・運営は受託者に託すため、委託者やその家族が自ら組織を率いる型ではありません。ただし、事情の変化に応じ、行政庁の認可を受けて信託行為が変更されることはあります。遺言で設定できることも含めて、遺贈寄附や相続の場面で信託が有力な候補になるのは、この性質によるものです。 第4の基準は、規模の現実です。内閣府の概況によれば、公益法人は2024年12月時点で9,746法人を数え、公益目的事業費用は年に約6.27兆円に上ります。一方、信託協会の統計では、旧制度下の公益信託は2025年3月末で372件、信託財産残高は約520億円です。日本の公益活動の基幹は今も法人型であり、公益信託がそれを置き換えることはないでしょう。公益財団法人を作るほどの規模と体制はないが、財産を公益に充て続けたい。公益信託は、その領域を埋める道具として見るのが正確です。 実務での検討手順と迷ったときの目安 実際の検討では、目的の型、規模、意思の残し方、出口という順で確かめていけば、大きく迷うことはありません。典型的な場面に当てはめてみます。 施設や事務局を構え、職員を雇い、複数の事業を続ける構想なら、公益財団法人です。設立者自身が代表理事として活動を率い、将来は子にも運営に加わってほしいという構想も、公益財団法人から検討することになります。組織の固定費は、事業と理念の承継にその組織が必要である以上、避けられない投資になります。手元の1億円を原資に奨学金を出し続けたいという構想なら、まず公益信託が候補になります。法人を作れば、給付額より管理費のほうが重くなりかねません。自分の死後、財産を郷里の教育支援に充ててほしいという相談なら、遺言による公益信託の設定が視野に入ります。委託者の意思が、信託行為を通じて運営の基準になる型だからです。すでに公益法人を運営していて、特定のテーマの基金を切り出したい場合にも、法人本体と分けて公益信託を設定する設計が考えられます。 それでも迷うときの目安を1つ挙げるなら、5年後に職員を雇っている姿が浮かぶかどうかです。浮かぶなら組織、すなわち公益財団法人から検討する。浮かばないなら財産、すなわち公益信託から検討する。英米と大陸が数百年かけて分かれた組織か財産かという問いは、今日の設立相談の場でもそのまま生きています。 税理士や金融機関の担当者にとっては、顧客の「財団を作りたい」という言葉を、そのまま受け取らないことが出発点になります。設立相談の場でこの言葉が語られるとき、その中身は形式への希望ではなく、財産を公益に充てたいという願いです。2026年からは、その願いを受け止める主要な器として、公益財団法人と公益信託を比較できるようになりました。どちらの器が願いの型に合うかを確かめて示すことが、専門家の新しい仕事になります。 2026年の改革は、2つの制度を1つに統合したのではありません。監督の枠組みを共通化し、個人・法人からの拠出や信託財産に関する主な税制優遇を整えたうえで、対等に比べられる選択肢として並べ直した。選択肢が増えたことこそが、この改革の成果です。十字軍の騎士をめぐる信託の逸話も、明治の篤志家が築いた財団も、問いは1つでした。想いを財産に託すか、組織に託すか。半世紀眠っていた公益信託が動き出した今、財産を公益に充てる検討の入り口では、公益財団法人だけでなく公益信託も並べて考える。それが新制度時代の実務の作法になっていくはずです。旧制度からの移行も始まったばかりであり、第2号、第3号の認可がどのような顔ぶれになるか、今後の動向を注視しておきたいところです。 設立形態の検討段階からのご相談について 財団か信託か、入り口の判断には法人運営の実務感覚が欠かせません。当財団の担当者が、目的と財産規模、想定される体制をうかがったうえで、検討の順序をご提案します。相談は無料で承ります。 公益法人の設立・運営について問い合わせる
Contact
お気軽にご相談ください
事務局代行、公益法人の設立、バックオフィスのAI活用など、公益活動の継続に関するご相談を受け付けています。
〒101-0052 東京都千代田区神田小川町3-6-1 栄信ビル9階